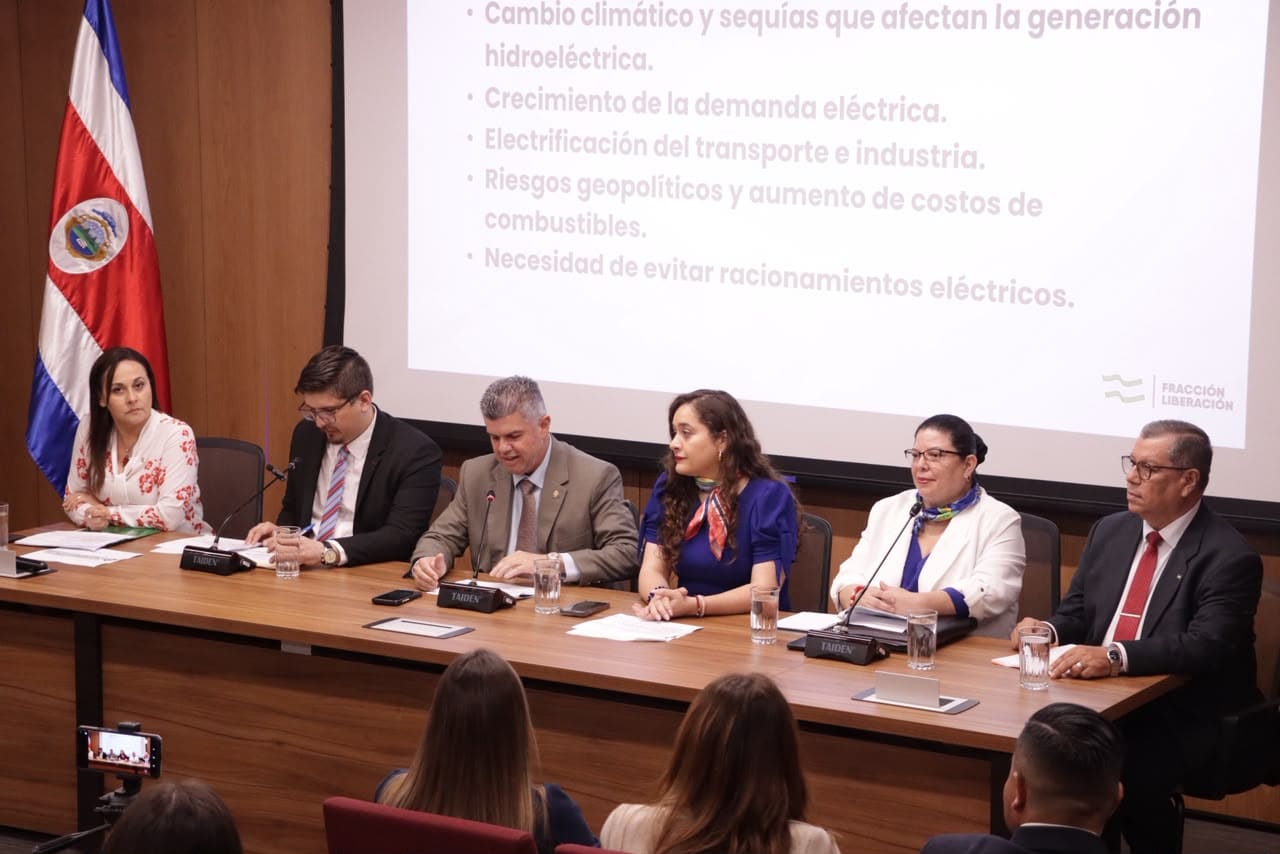
El reciente rechazo de la Ley de Armonización del Sistema Eléctrico Nacional constituye mucho más que otro fracaso legislativo. Después de años de discusiones, negociaciones y modificaciones al expediente 23.414, Costa Rica vuelve a posponer una reforma estructural que debió haberse abordado hace mucho tiempo. Una verdadera burla para quienes seguimos esperando que la política energética nacional responda a las necesidades económicas del país y no a discusiones ideológicas que parecen no tener fecha de vencimiento.
Y mientras nosotros continuamos debatiendo si debemos modernizar nuestro modelo eléctrico, nuestros vecinos se hacen una pregunta bastante más práctica: ¿cómo atraer nuevas inversiones, desarrollar infraestructura y aprovechar las oportunidades del mercado eléctrico regional?
Esta diferencia no la observo únicamente desde el análisis jurídico o la teoría regulatoria. La experiencia de operar profesionalmente en Costa Rica, Panamá y República Dominicana, así como de acompañar proyectos energéticos en distintos países centroamericanos, me ha permitido constatar cómo las diferencias entre los marcos regulatorios se traducen en oportunidades de inversión, condiciones de financiamiento y velocidades de ejecución muy distintas.
Los inversionistas no esperan a Costa Rica
Basta observar algunos anuncios de 2026. En El Salvador, el grupo español Cox comunicó una iniciativa de inversión que contempla aproximadamente $2.300 millones en proyectos energéticos, incluyendo generación a gas natural, energía solar y almacenamiento. En Panamá, las recientes licitaciones eléctricas han generado expectativas de inversión estimadas entre $400 y $500 millones. Y República Dominicana registró, solamente durante el primer semestre, aproximadamente $911 millones de inversión extranjera directa en el sector energético, convirtiéndolo en el principal receptor de capital extranjero del país.
Son cifras de distinta naturaleza —anuncios, inversiones proyectadas y capital efectivamente recibido—, pero todas evidencian el interés que está despertando el sector energético regional.
Honduras, pese a las dificultades históricas de su sistema eléctrico, también está impulsando iniciativas de modernización regulatoria y atracción de capital. Guatemala, por su parte, continúa demostrando la madurez de un mercado construido durante décadas, con mecanismos competitivos de contratación, participación de múltiples agentes y nuevas licitaciones para ampliar su capacidad de generación.
Especial atención merece Panamá. Su ubicación estratégica, capacidad de atraer inversionistas, infraestructura eléctrica y la futura interconexión con Colombia le ofrecen condiciones para convertirse en el gran protagonista del Mercado Eléctrico Regional (MER) durante la próxima década. Si logra consolidar esas ventajas, su papel podría trascender el abastecimiento interno y adquirir una importancia determinante en los intercambios eléctricos entre Centroamérica y Sudamérica.
Costa Rica sigue abrazando un modelo agotado
Mientras tanto, Costa Rica continúa defendiendo una organización sectorial que, pese a sus indiscutibles éxitos históricos, presenta limitaciones estructurales para responder a las necesidades actuales.
Nuestro marco jurídico mantiene restricciones a la comercialización eléctrica, limita las oportunidades de contratación de nuevos agentes y no permite que las cooperativas de electrificación rural y las empresas eléctricas municipales participen plenamente, por cuenta propia, en el MER.
Resulta paradójico que organizaciones que han demostrado durante décadas capacidad técnica, financiera y empresarial para desarrollar infraestructura eléctrica encuentren barreras para aprovechar las oportunidades comerciales de la integración regional.
Pero existe otra contradicción todavía mayor: el modelo tampoco facilita suficientemente al ICE enfrentar las inversiones que demandará el crecimiento eléctrico nacional.
La electrificación del transporte, la expansión industrial, los centros de datos y las nuevas actividades intensivas en energía exigirán inversiones crecientes en generación, transmisión, distribución y almacenamiento. Pretender que buena parte de esa expansión continúe dependiendo de la capacidad financiera, de contratación y de ejecución de una sola institución no parece una estrategia sostenible.
Modernizar el sector no significa debilitar al ICE. Por el contrario, permitiría diversificar las fuentes de inversión, distribuir eficientemente los riesgos y fortalecer su capacidad para cumplir las responsabilidades que le corresponden.
Costa Rica ciertamente ha anunciado inversiones energéticas durante 2026, incluyendo nuevos proyectos solares, eólicos y financiamiento internacional para el ICE. Pero una cosa es ejecutar proyectos dentro de las restricciones del modelo vigente y otra muy distinta es contar con un mercado capaz de multiplicar las oportunidades de inversión.
El costo de seguir postergando decisiones
La seguridad jurídica no consiste en mantener indefinidamente las mismas reglas, sino en disponer de instituciones y marcos regulatorios capaces de adaptarse previsiblemente a nuevas realidades.
El verdadero costo de nuestra inmovilidad no necesariamente aparece en las tarifas eléctricas ni en los presupuestos públicos. Se manifiesta en proyectos que no llegan a estructurarse, oportunidades comerciales desaprovechadas, inversiones que encuentran condiciones más atractivas en otros mercados y actividades productivas que requieren certeza sobre la disponibilidad y competitividad del suministro eléctrico.
Costa Rica no necesita renunciar a las fortalezas históricas de su sector eléctrico. Necesita dejar de utilizarlas como argumento para justificar que nada cambie.
Mientras otros países centroamericanos y República Dominicana avanzan en la atracción de capital y el desarrollo de nuevas oportunidades energéticas, nosotros continuamos atrapados en una discusión que parece interminable.
Los inversionistas internacionales no tienen obligación de esperar a que Costa Rica resuelva sus diferencias políticas. Comparan mercados, evalúan riesgos y toman decisiones.
La verdadera amenaza para nuestro modelo eléctrico no es modernizarlo, sino continuar creyendo que los éxitos del pasado seguirán garantizando las inversiones del futuro.
Y ante lo ocurrido con la Ley de Armonización Eléctrica, convendría preguntarnos: ¿cuánto más estamos dispuestos a comprometer nuestra competitividad y capacidad de atraer inversiones por seguir defendiendo un modelo que necesita evolucionar?