El Consejo Institucional del TEC señala que el proyecto presenta contradicciones y vulnera la autonomía universitaria.
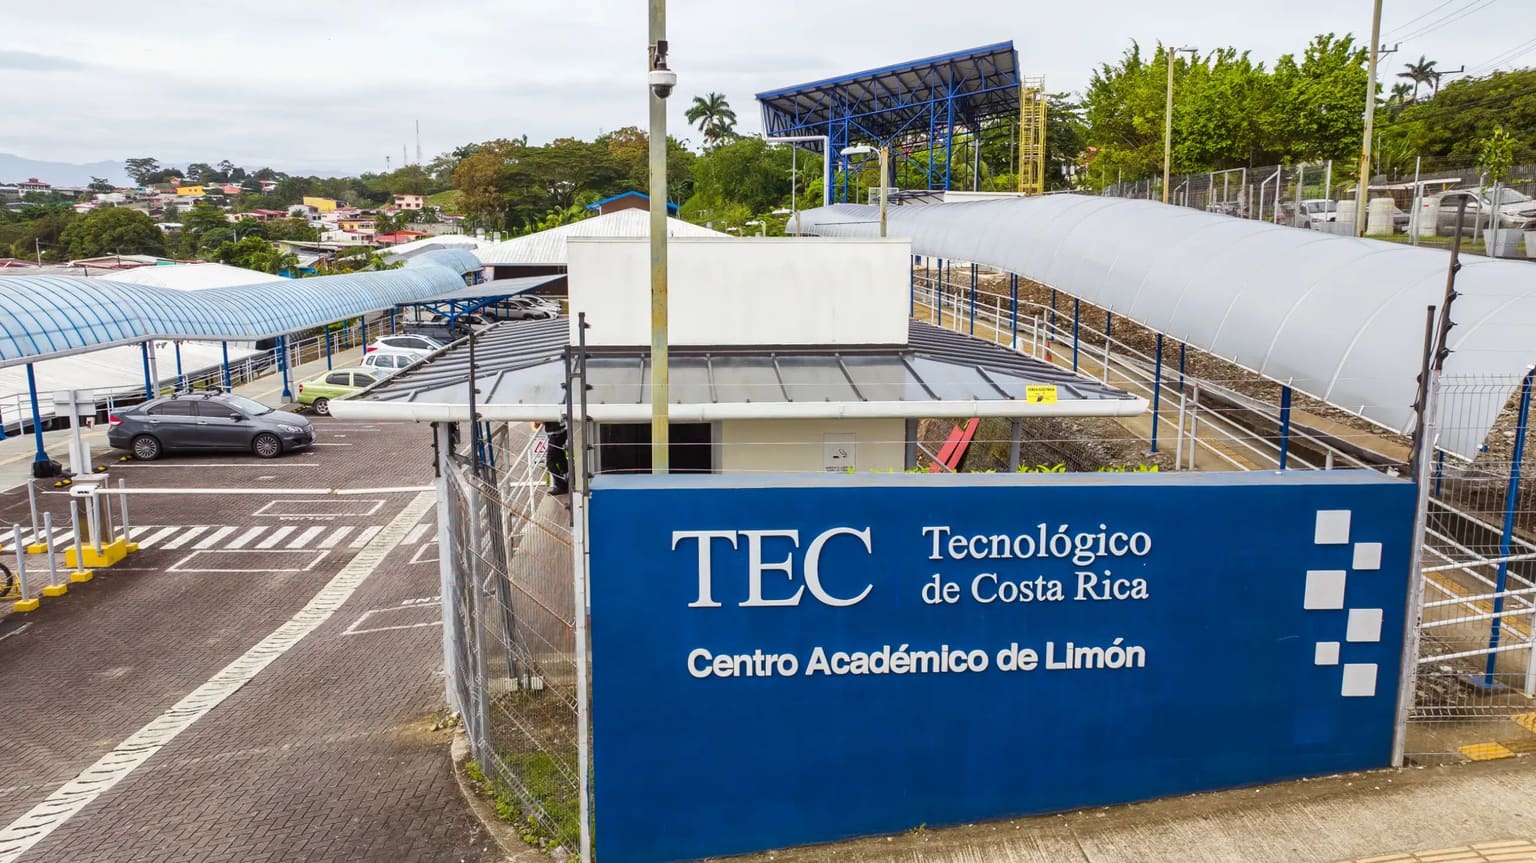
El Consejo Institucional del Instituto Tecnológico de Costa Rica (TEC) solicitó a la Asamblea Legislativa reformular el proyecto de ley (expediente 25.847) que obligaría a las universidades estatales a destinar sus superávits al financiamiento de sedes regionales.
El Consejo Institucional aprobó el pronunciamiento el 11 de noviembre, en el artículo 4 de la sesión ordinaria 3467, comunicado mediante el oficio SCI-961-2026, como respuesta a la consulta que el Departamento de Secretaría del Directorio de la Asamblea Legislativa hizo el 5 de noviembre a las universidades estatales y al Consejo Nacional de Rectores (Conare) sobre el texto base del proyecto. La presidenta del órgano y rectora del TEC, María Estrada Sánchez, firmó el acuerdo.
El pronunciamiento del TEC señaló que el texto presenta contradicciones internas y explicó las necesidades para mantener el acceso a la educación fuera de la Gran Área Metropolitana (GAM):
Se necesitan servicios académicos y apoyo administrativo estable que solo pueden sostenerse con una fuente de financiamiento permanente. El superávit no lo es, y por eso el propio proyecto prohíbe usarlo para crear plazas permanentes; con ello reconoce que el mecanismo que propone no permite consolidar la presencia universitaria en las regiones".
El Consejo añadió que las personas estudiantes de las sedes regionales "merecen servicios universitarios de calidad y continuidad que no dependan de la existencia eventual de remanentes cada año".
El pronunciamiento sostiene que supeditar el financiamiento de las regiones al superávit relega sus necesidades a un segundo plano y constituye un enfoque "discriminatorio y ofensivo" para sus poblaciones. Agrega que la continuidad de los cursos, laboratorios, becas y servicios es especialmente importante para quienes no pueden trasladarse o costear sus estudios lejos de sus hogares.
El Consejo Institucional señaló que, si bien el texto no elimina expresamente las asignaciones ordinarias, la redistribución de recursos variables no asegura la continuidad de esos servicios.
Cuestionamientos de constitucionalidad
El pronunciamiento recuerda que la autonomía universitaria, protegida por los artículos 78, 84 y 85 de la Constitución Política, comprende, según el Consejo Institucional, la capacidad de definir planes, programas y presupuestos para cumplir los fines de las universidades estatales.
Según el pronunciamiento, la imposición de destinos específicos y criterios obligatorios de priorización y distribución de recursos, contemplada en los artículos 2 y 3 del proyecto de ley, constituye una intromisión en las competencias de planificación y gestión presupuestaria de las universidades estatales, al limitar su capacidad para definir autónomamente la asignación de recursos conforme a sus objetivos, necesidades y prioridades institucionales.
Administración de recursos
El pronunciamiento explica que la autorización para financiar determinados gastos no sustituye el análisis de sostenibilidad financiera que corresponde a las universidades. También aclara que el TEC respalda la transparencia, la rendición de cuentas y la fiscalización de los fondos públicos, pero considera que su ejercicio no debe menoscabar la sostenibilidad financiera, la adecuada planificación ni la autonomía universitaria.
Según el acuerdo, defender la autonomía universitaria también implica explicar los resultados, identificar las causas de las demoras y corregir aquellas que sean injustificadas. Plantea que la información por campus y centro académico permita conocer cuánto se asigna, cómo se utilizan los recursos y qué beneficios recibe la población.
Además, el Consejo recuerda que ya existen disposiciones legales que abarcan aspectos similares a los planteados en el proyecto. Por ejemplo, el artículo 24 del título IV de la Ley 9635, reformado mediante la Ley 9732, del 19 de noviembre de 2019, establece que las asignaciones presupuestarias correspondientes a los destinos específicos derogados para las sedes regionales de las universidades públicas no pueden ser inferiores al presupuesto vigente al momento de aprobarse la Ley 9635. El cumplimiento de esa disposición corresponde al Poder Ejecutivo, por medio de la Dirección General de Presupuesto Nacional.
Los montos citados en la exposición de motivos, según el pronunciamiento, requieren contexto, la identificación de sus fuentes y periodos, así como una explicación de los compromisos y destinos que los respaldan.
La discusión pública debe evitar que cifras de distinta naturaleza sean interpretadas como recursos ociosos o de libre disposición. Debe considerarse, además, que la regla fiscal ha limitado el crecimiento del gasto de las universidades desde su entrada en vigor, lo que explica una parte de los remanentes que hoy se cuestionan".
Superávit comprometido
El Consejo Institucional también alertó de que la existencia de superávit no implica que los recursos estén ociosos o carezcan de finalidad. Según el acuerdo, una parte sustancial corresponde a compras, obras y servicios ya contratados o en proceso de contratación, que se pagarán el año siguiente.
El artículo 3 del proyecto ordena transferir a las sedes regionales la totalidad de los superávits no ejecutados, sin la exclusión que establece el artículo 2 para los recursos con destino específico, y prohíbe a las instituciones mantener superávits en sus cuentas. Como el texto no detalla el tratamiento de los montos previamente comprometidos ni aclara la protección de esos compromisos, el TEC advierte de que las universidades correrían el riesgo de quedarse sin recursos para cumplir sus obligaciones con proveedores y contratistas.
Choque con la regla fiscal
El proyecto obliga a utilizar los superávits, pero no excluye esos recursos de los límites al crecimiento del gasto que establece la regla fiscal, contenida en el título IV de la Ley 9635. Según el Consejo Institucional, las universidades podrían quedar ante dos obligaciones legales incompatibles: ejecutar esos recursos y, al mismo tiempo, respetar los límites presupuestarios establecidos por la regla fiscal.
El Consejo advierte que el incumplimiento de cualquiera de esas obligaciones podría generar responsabilidades para las autoridades universitarias.
Para 2026, la regla fiscal limita el crecimiento del gasto corriente. Sin embargo, para 2027, debido al nivel de endeudamiento del Gobierno central, el límite de crecimiento del 4,08% se aplicará tanto al gasto corriente como al gasto total, según información de la Contraloría General de la República (CGR). Este último incluye también los gastos de capital, como las inversiones en infraestructura.
Marco legal vigente
El acuerdo sostiene que el ordenamiento jurídico ya regula el uso de los superávits. La exposición de motivos del proyecto afirma que la Ley 8131 impide utilizar saldos después del cierre anual, pero el Consejo Institucional responde que la anualidad presupuestaria no implica que los saldos se extingan al cierre del ejercicio ni prohíbe incorporarlos en presupuestos posteriores.
Las normas técnicas sobre presupuesto público de la CGR contemplan la incorporación de superávits mediante presupuestos extraordinarios y exigen una visión plurianual. Por eso, el Consejo Institucional considera improcedente justificar la reforma en una supuesta prohibición general de aprovechar esos remanentes.
Añade que tampoco procede asumir que todo remanente universitario esté sujeto a devolución, pues el artículo 17 del título IV de la Ley 9635 establece la obligación de reintegrar al presupuesto nacional los superávits libres que generen, como consecuencia de la aplicación de la regla fiscal, las entidades que reciben transferencias de ese presupuesto. Esa disposición no establece una obligación general de devolver todos los superávits universitarios.
Otras inconsistencias
El Consejo Institucional indica que hay "falta de armonización" entre la protección de destinos específicos del artículo 2 y la obligación general del artículo 3. Señala, además, que el texto utiliza referencias distintas al Índice de Desarrollo Social y al Índice de Desarrollo Humano, no establece reglas claras para aplicar el orden de prioridad territorial y carece de disposiciones transitorias para los recursos ya presupuestados y los compromisos vigentes.
Mientras que el artículo 2 hace referencia al Índice de Desarrollo Social, el artículo 3 menciona el Índice de Desarrollo Humano. En ambos casos, el proyecto atribuye la elaboración del indicador al Ministerio de Planificación Nacional y Política Económica (Mideplan).
Para el TEC, someter la distribución interna de los recursos universitarios a índices elaborados por el Poder Ejecutivo constituiría una intromisión en las competencias de planificación y asignación presupuestaria de las universidades. El Consejo fundamenta esta interpretación en la jurisprudencia sobre autonomía institucional de la Sala Constitucional, particularmente en la resolución 2021-017098, dictada durante la consulta legislativa de constitucionalidad del entonces proyecto de Ley Marco de Empleo Público.