
El tribunal rechazó ampliar el plazo de cinco años que había concedido al Estado en 2020 y ordenó incluir los recursos en un presupuesto extraordinario.
La Sala Constitucional ordenó al Ministerio de Hacienda pagar ₡68.986 millones a la Caja Costarricense de Seguro Social (CCSS) por aportes estatales pendientes desde 2018 para financiar las pensiones mínimas del Régimen de Invalidez, Vejez y Muerte (IVM), tras rechazar una solicitud del Gobierno para ampliar por seis meses el plazo que tenía para cancelar esa obligación.
Mediante la resolución 2026-38477, dictada el 7 de octubre, los magistrados dispusieron que Hacienda deberá tramitar de inmediato la modificación presupuestaria necesaria para incorporar los recursos en un presupuesto extraordinario de la República. El monto reconocido comprende ₡68.374.388.474,03 de principal y ₡612.450.040,13 de intereses, según la certificación emitida por la Dirección Financiero Contable de la CCSS.
La controversia tiene su origen en la Ley de Presupuesto Nacional de 2018, que omitió incorporar los recursos correspondientes al incremento de la contribución del Estado aprobado por la Junta Directiva de la CCSS en julio de 2016. Ese acuerdo contemplaba un aumento del 0,66% en el aporte estatal para financiar las pensiones mínimas del IVM, pero el Gobierno no incluyó la totalidad de los fondos requeridos para atenderlo.
La omisión fue impugnada por la Unión Nacional de Empleados de la Caja y la Seguridad Social (Undeca), cuyos representantes presentaron una acción de inconstitucionalidad. El 10 de junio de 2020, la Sala Constitucional declaró con lugar el reclamo y concluyó que la falta de presupuestación vulneraba las obligaciones del Estado en materia de seguridad social.
En aquella oportunidad, mediante la sentencia 2020-10608, el tribunal ordenó a Hacienda y a la CCSS establecer de inmediato un mecanismo para reintegrar los recursos, pero concedió un plazo máximo de cinco años para completar el pago. La decisión tomó en consideración la situación financiera del Estado y las consecuencias económicas de la pandemia de COVID-19.
Como la sentencia fue notificada al Ministerio de Hacienda el 11 de marzo de 2021, el plazo venció el 11 de marzo de 2026. Ese mismo día, el entonces ministro de Hacienda en ejercicio, Luis A. Molina Chacón, solicitó a la Sala una prórroga de seis meses, argumentando que todavía existían diferencias contables y que la institución no contaba con toda la información necesaria para determinar si persistía una deuda pendiente y, en caso afirmativo, su monto.
Sala reprocha atrasos y cuestionamientos de Hacienda
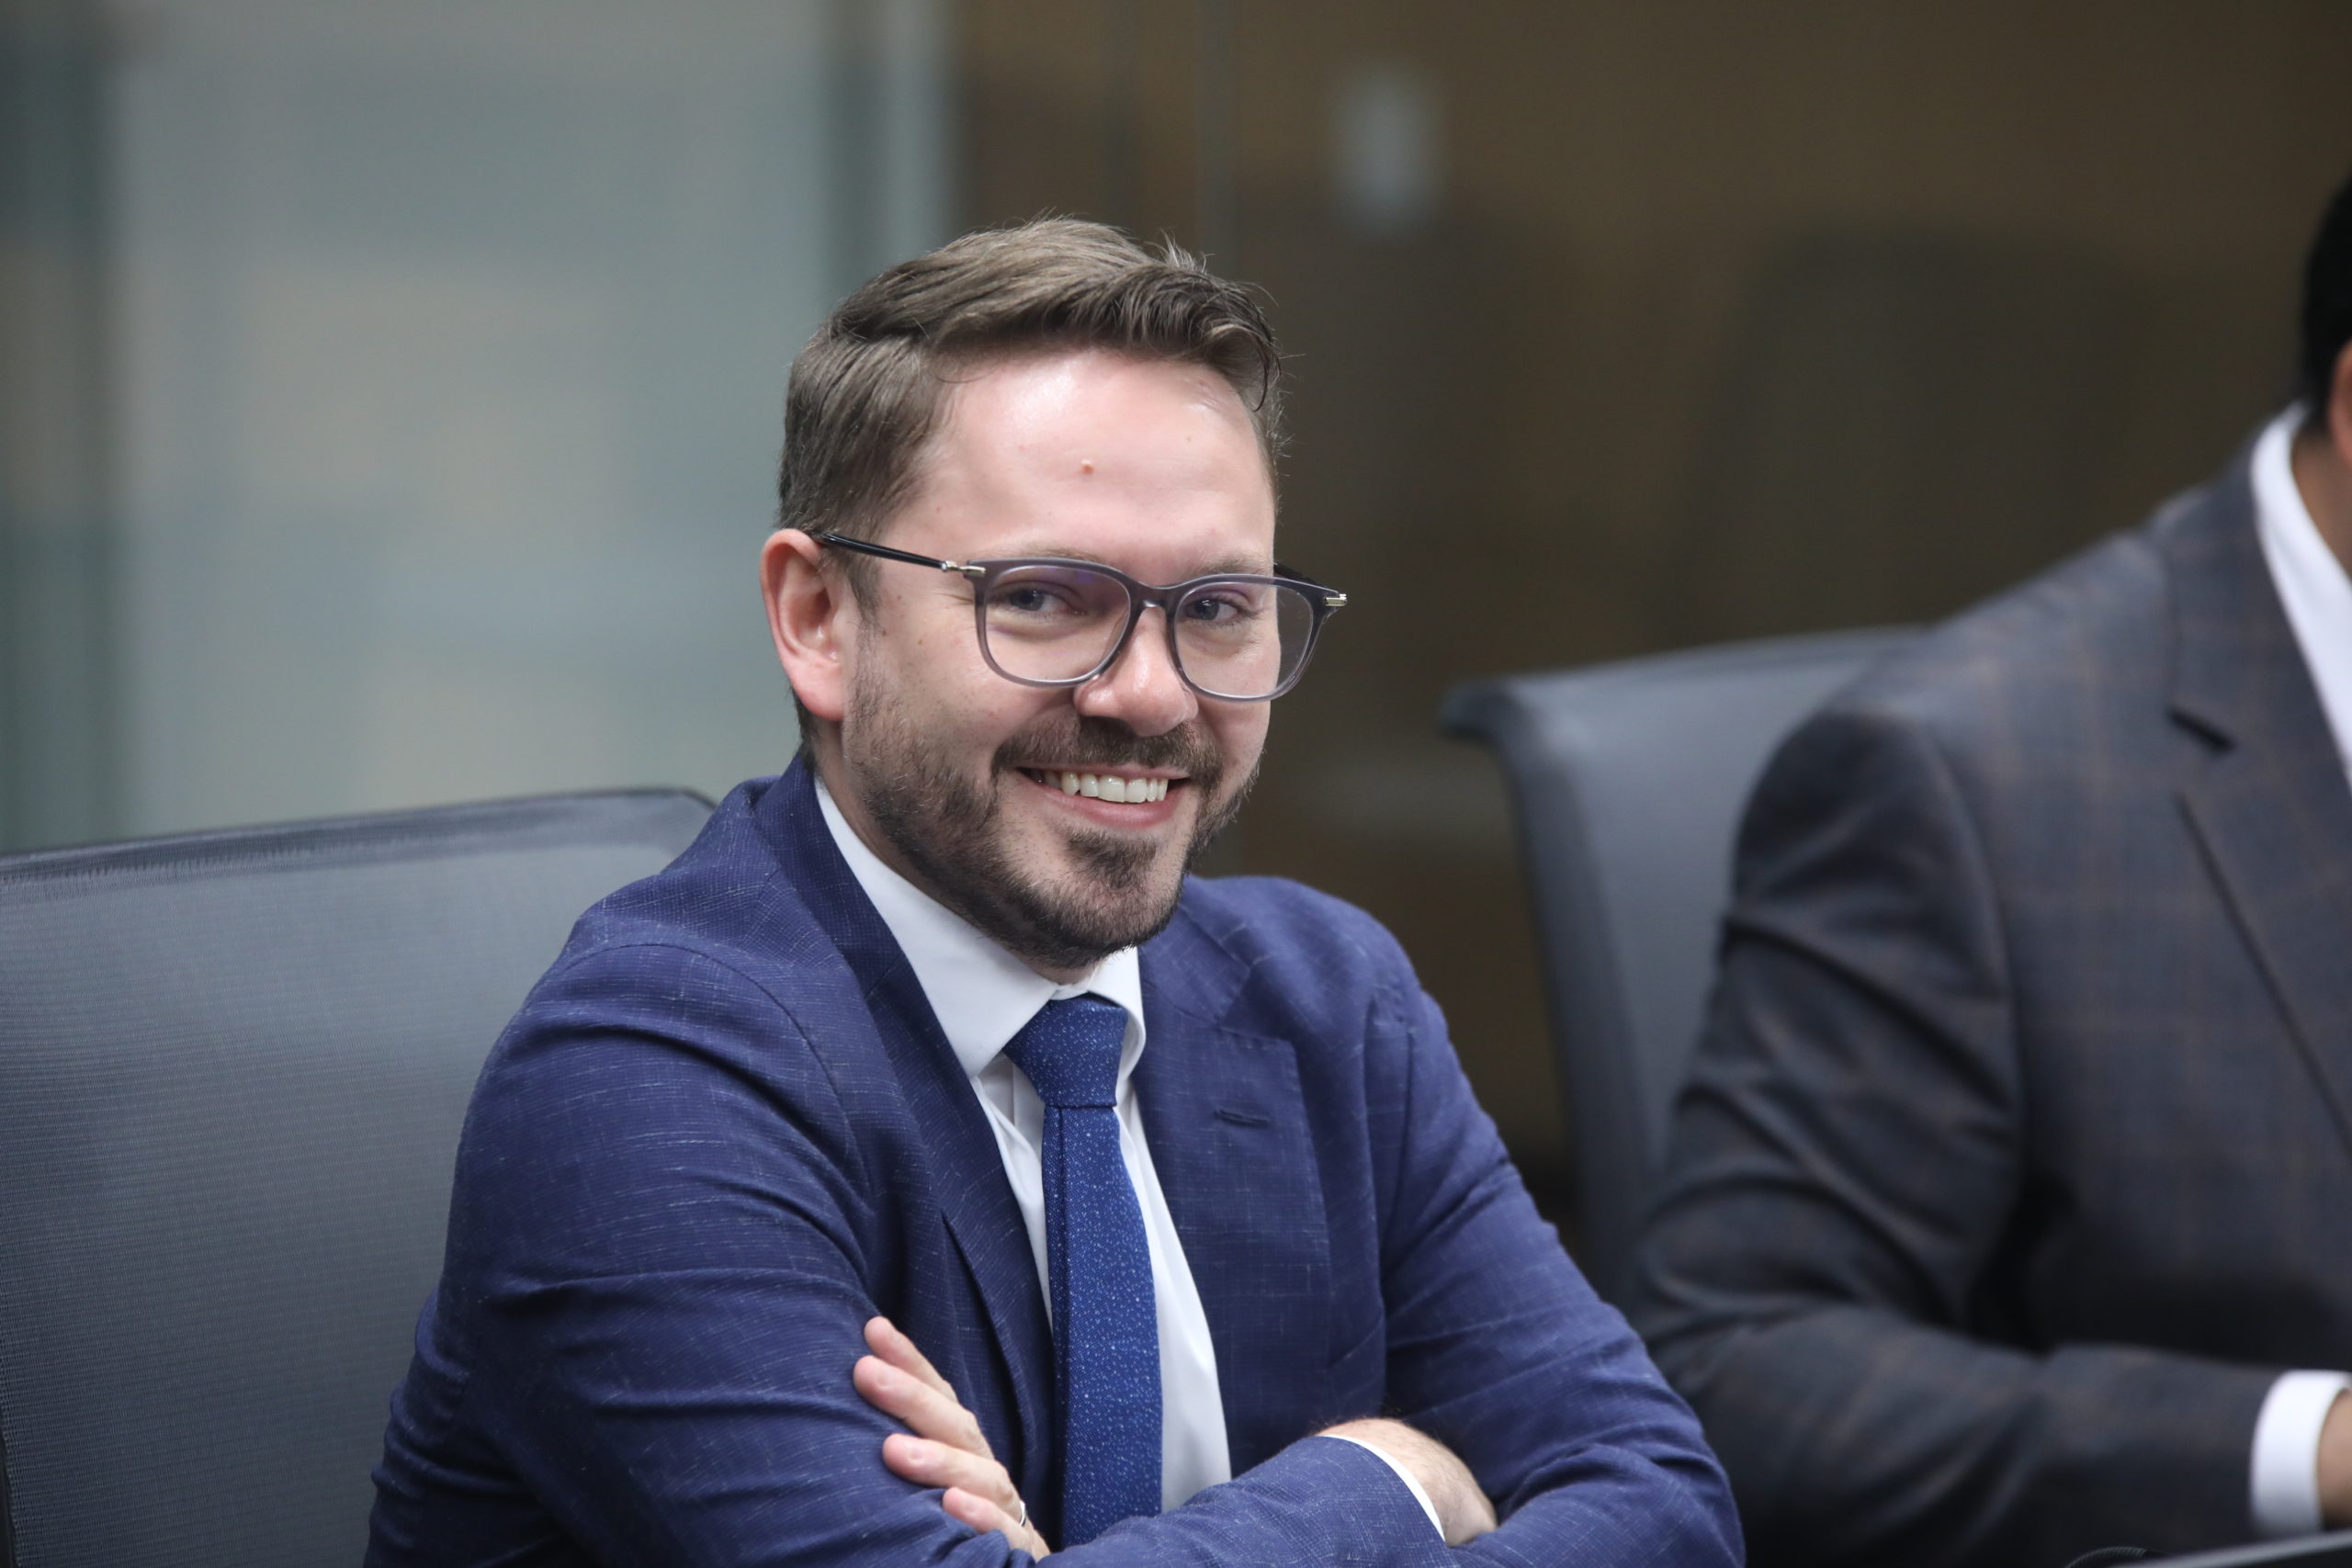 Luis Molina Chacón pidió a la Sala seis meses más para cumplir la sentencia.
En su solicitud, Hacienda sostuvo que la CCSS había certificado pagos realizados durante 2018 por ₡62.689 millones de principal y ₡5.983 millones de intereses, pero que no había aclarado suficientemente las cuentas contables en las que se registraron esos recursos. El ministerio también cuestionó la documentación aportada y planteó que, a partir de la información disponible, podía partirse del supuesto de que la deuda era inexistente.
La CCSS rechazó esos argumentos. Su presidenta ejecutiva, Mónica Taylor Hernández, presentó a la Sala un informe sobre las gestiones efectuadas entre ambas instituciones y aseguró que Hacienda había recibido las certificaciones, bases de datos, explicaciones contables y respuestas técnicas necesarias para determinar la obligación.
Según los documentos aportados por la institución, la facturación correspondiente a la cuota estatal del IVM para 2018 ascendió a ₡137.659.423.336,25, de los cuales se registraron pagos por ₡68.672.584.822,09. La diferencia de ₡68.986.838.514,16 constituye el saldo pendiente certificado por la CCSS y reconocido ahora por el tribunal.
La Caja explicó que los pagos reconocidos por Hacienda correspondían a las obligaciones ordinarias registradas durante 2018 y no constituían una cancelación de los recursos adicionales cuyo reintegro ordenó la Sala Constitucional en 2020. También indicó que no tenía registrados pagos posteriores destinados específicamente a cumplir aquella sentencia.
Al examinar la documentación, los magistrados reprocharon que las gestiones formales entre ambas instituciones comenzaran en diciembre de 2024, aproximadamente tres años y nueve meses después de la notificación de la sentencia. Consideraron que ese tiempo debió aprovecharse para definir un mecanismo de pago y no para prolongar las discrepancias sobre los cálculos de la deuda.
La Sala también cuestionó la posición adoptada por el Ministerio de Hacienda en febrero de 2026, cuando el entonces ministro Rudolf Lücke Bolaños planteó que la documentación permitía suponer que no existía deuda. El tribunal consideró que esa conclusión desconocía tanto la sentencia firme como las certificaciones y explicaciones suministradas por la CCSS.
En su razonamiento, la Sala sostuvo que la administración no podía utilizar la etapa de cumplimiento de una sentencia para volver a discutir asuntos que debieron resolverse oportunamente.
No resulta jurídicamente admisible reabrir el debate sobre aspectos que fueron resueltos o pudieron haber sido discutidos administrativamente".
Los magistrados añadieron que permitir nuevas discusiones sobre los fundamentos de una resolución firme comprometería la eficacia de la justicia constitucional. También señalaron que los cuestionamientos técnicos de Hacienda podían plantearse por las vías legales correspondientes, pero no utilizarse para suspender o prolongar el cumplimiento de la obligación judicial.
En particular, la Sala sostuvo que la certificación emitida por la CCSS produce efectos jurídicos y que la determinación del monto adeudado no requiere una validación adicional para su reconocimiento o exigibilidad, sin perjuicio de los mecanismos de impugnación establecidos en el ordenamiento jurídico.
Hacienda podrá solicitar un pago fraccionado
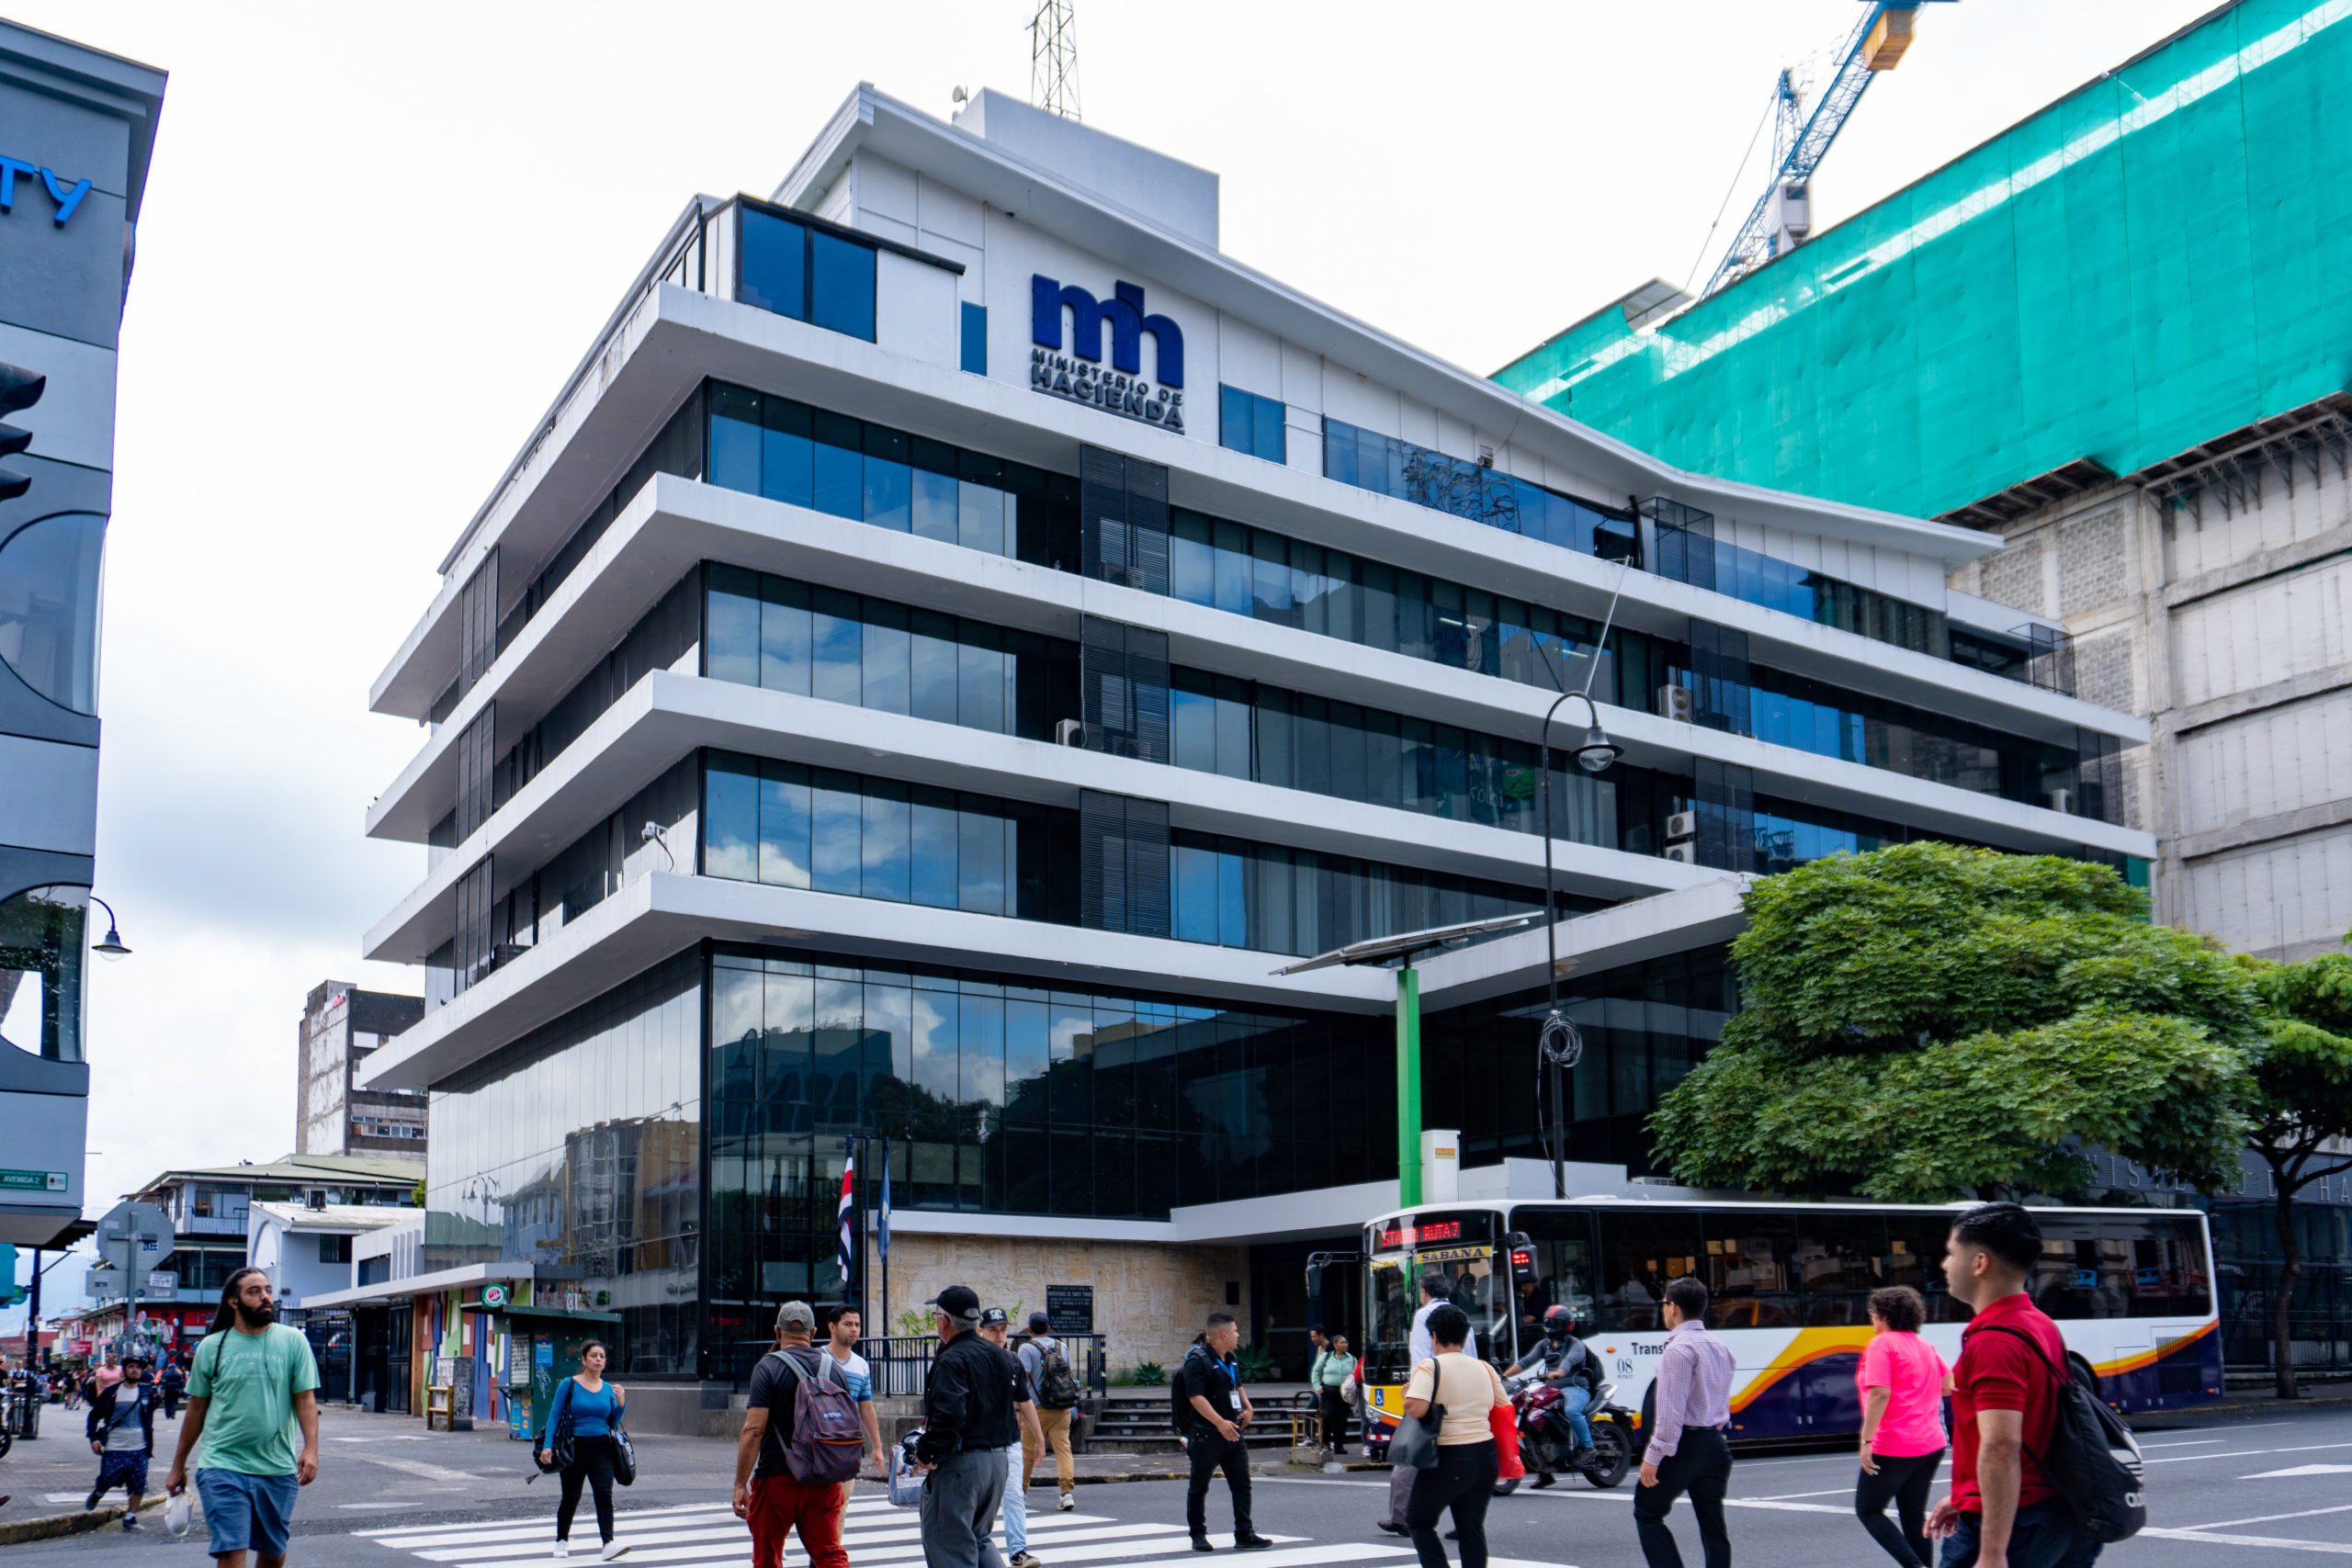 Luis Madrigal/Delfino.cr (CC BY-SA)
La resolución establece que Hacienda deberá incorporar los ₡68.986,8 millones en un presupuesto extraordinario para financiar las pensiones mínimas del IVM, sin que la falta de un acuerdo entre las instituciones permita continuar postergando la cancelación.
No obstante, el tribunal dejó abierta una alternativa para el cumplimiento de la obligación. De acuerdo con el artículo 172 del Código Procesal Contencioso-Administrativo, Hacienda podrá solicitar que el pago se distribuya en un máximo de tres anualidades, siempre que justifique que conseguir los recursos de una sola vez afectaría seriamente el interés público o provocaría graves trastornos a su situación patrimonial.
Para acogerse a esa posibilidad, Hacienda deberá presentar la solicitud dentro de los cinco días posteriores a la notificación de la nueva resolución. El fraccionamiento no es automático, pues requiere autorización judicial y está sujeto a las condiciones previstas en la legislación.
La norma también dispone que, si se autoriza distribuir el pago, la Administración deberá presupuestar las respectivas cuotas de principal e intereses. En caso de incumplimiento, el órgano judicial puede revocar el beneficio y exigir la totalidad del saldo pendiente.
La decisión tiene como fundamento el artículo 177 de la Constitución Política, que obliga al Estado a garantizar recursos suficientes para financiar los seguros sociales y establece que, cuando esas rentas resulten insuficientes, el Poder Ejecutivo deberá incorporar en su próximo proyecto de presupuesto los fondos que la CCSS determine necesarios para cubrir la totalidad de las cuotas estatales.
Para los magistrados, la obligación de financiar la seguridad social no desaparece por el hecho de que el Gobierno omita los recursos en un presupuesto anual. La Sala recordó que la deuda deriva de una obligación constitucional y del acuerdo adoptado por la CCSS en ejercicio de sus competencias, por lo que su existencia no depende de que Hacienda la haya incorporado oportunamente en las cuentas públicas.
El tribunal también destacó que los recursos pendientes tienen una finalidad específica: fortalecer el financiamiento de las pensiones mínimas del IVM, destinadas a personas cuya pensión calculada no alcanza el mínimo establecido por la institución.
Con la nueva resolución, la Sala adicionó su sentencia de 2020 para establecer expresamente el monto que Hacienda debe cancelar y ordenar las actuaciones presupuestarias necesarias para hacer efectivo el reintegro, luego de que transcurriera el plazo original de cinco años sin que se completara el pago.
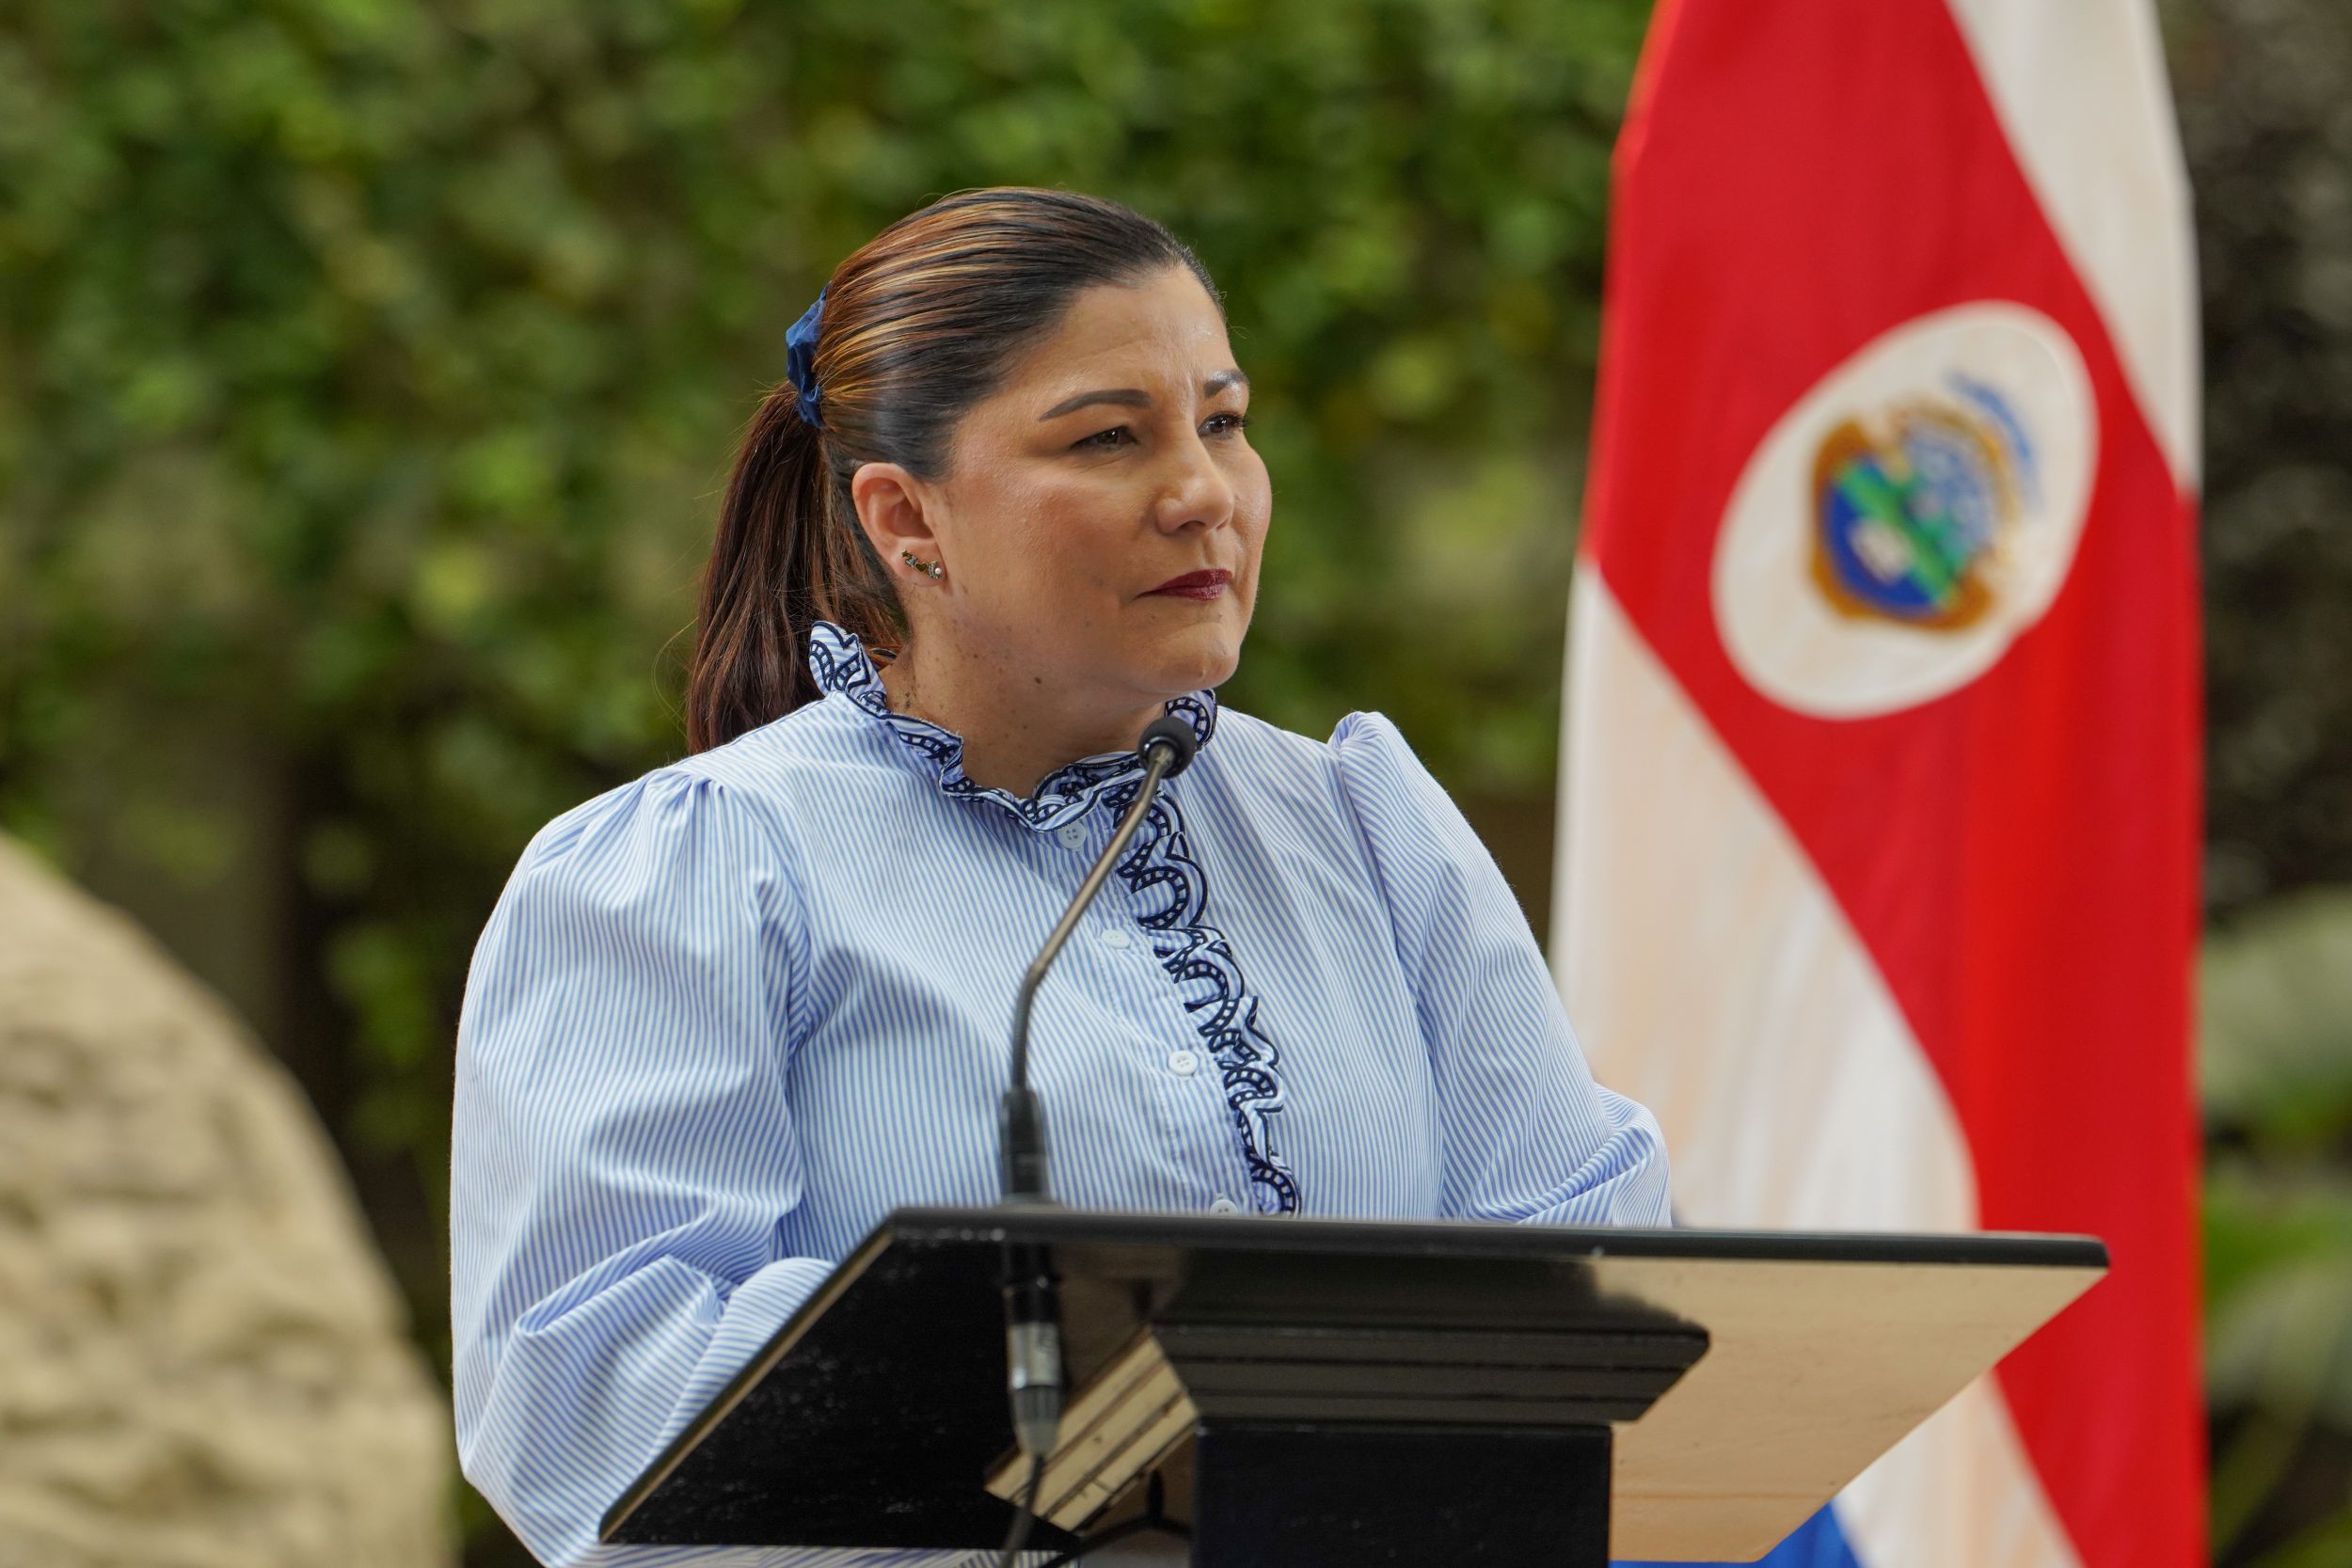 La presidenta de la CCSS, Mónica Taylor rechazó los argumentos de Hacienda de que la deuda podría no existir.