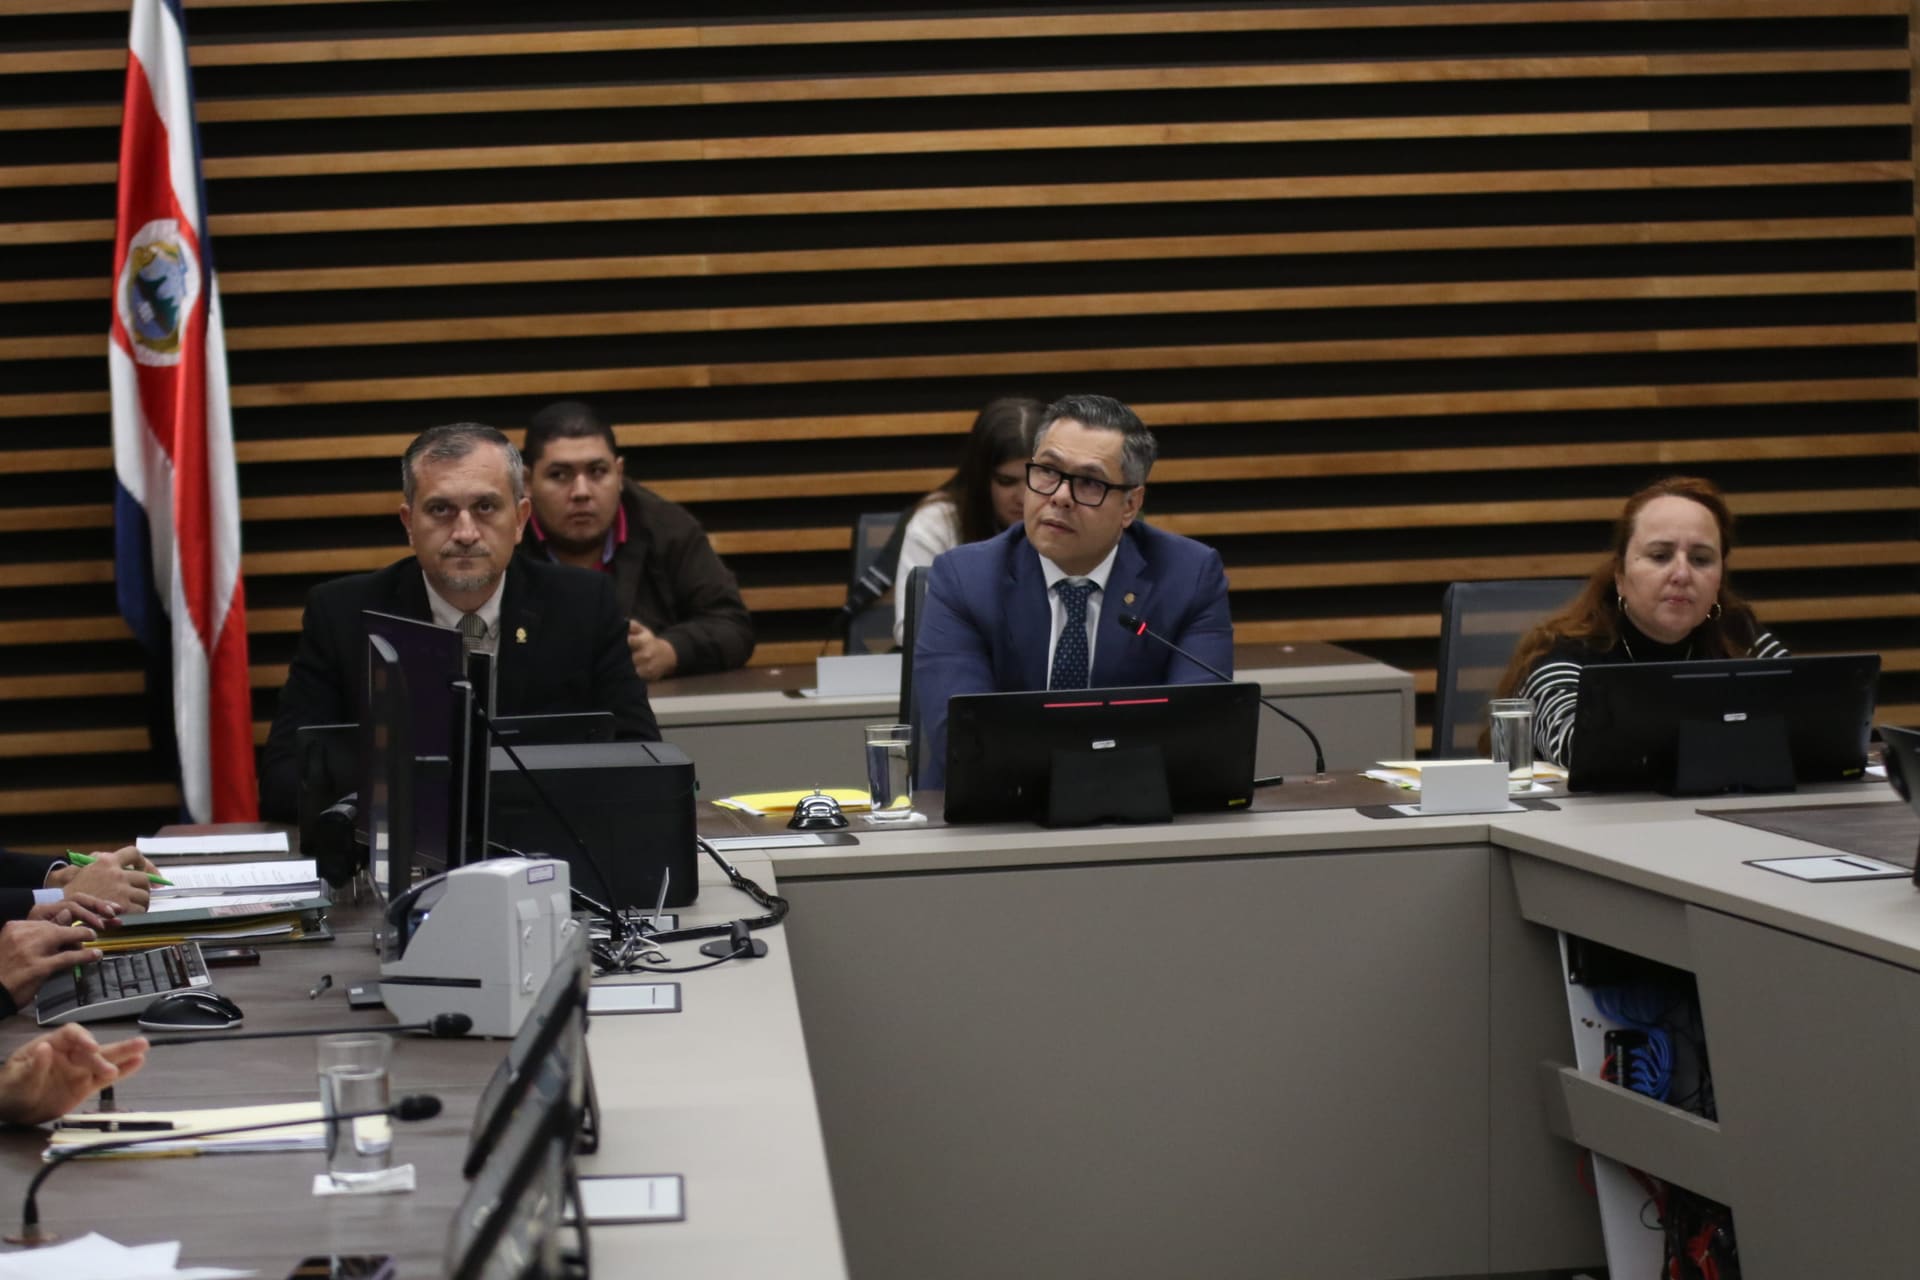
La Comisión Especial Dictaminadora de los proyectos de ley para modificar el marchamo terminó este lunes el trámite del proyecto de ley consensuado por la oposición para reformar integralmente el cobro de este impuesto, de modo que ahora pasa al Plenario para el trámite de mociones de reiteración y su posterior discusión y votación en primer debate.
Una vez finalizado el Plenario los miembros de ese foro legislativo se dieron cita para tramitar las 15 mociones de fondo vía artículo 137 que habían sido presentadas, aprobando cinco de ellas y rechazando las otras diez.
El cambio más importante del proyecto es que los tramos contemplados sobre los cuales se aplicarán las tarifas del impuesto serán actualizados anualmente según el promedio de la inflación interanual, y deberán estar definidos un mes antes de que el impuesto salga a cobro.
Asimismo la comisión aprobó una moción que establece que la base imponible del impuesto para los vehículos nuevos de primer ingreso será el valor detallado en la factura comercial de compraventa del vehículo más el monto del seguro y flete, sin tomar en cuenta derechos arancelarios, impuestos ni tasas asociadas a la importación, ni otros costos asociados al proceso de nacionalización.
Mientras tanto para los vehículos usados de primer ingreso y los vehículos de la flota que ya circula en el país su base imponible será el valor más alto entre el precio de compra o valor del contrato consignado en la escritura pública, y el valor determinado por la lista que el Poder Ejecutivo emitirá cada año vía decreto para cada marca, año, carrocería y estilo. En el caso de que no exista precio de compra o valor de contrato, la base imponible será la del promedio simple del valor del vehículo según información consignada en el Registro Nacional para la marca, año, combustible, carrocería y país de fabricación del vehículo.
Finalmente el tercer cambio es la adición de un nuevo transitorio que establece que esta nueva metodología de cálculo, la cual incluirá la deducción de la depreciación, las nuevas tarifas y los nuevos tramos será aplicable a todos los vehículos automotores y motocicletas a partir del 1 de noviembre de 2023.
La depreciación de 15 años para vehículos y 10 años para motocicletas se mantuvo intacta respecto a la versión previa, lo mismo que los tramos iniciales y los descuentos por peso y emisiones contaminantes, además de la posibilidad de pagar el impuesto de forma adelantada en tres tractos durante marzo, junio y septiembre.

Tramos iniciales
Una vez aplicada la depreciación según la antigüedad (contrastada con el año de modelo), a ese valor se le aplicará el impuesto mínimo que ya no será del monto fijo de 23.110 colones para vehículos y de 3000 colones para motos, sino determinado por el salario base de la Ley 7337 que es el que se utiliza históricamente para fijar el monto de las multas y que para el 2023 es de ¢462.200 colones.
Así las cosas, el impuesto mínimo para vehículos, aeronaves y embarcaciones de recreo o pesca deportiva será del 5% de dicho salario, equivalente hoy a 23.110 colones, pagaderos sobre los primeros 220.000 colones de base imponible; mientras que las motos de hasta 1.75 millones de colones pagarán un 0,65% de ese salario, equivalente a 3004 colones.
De seguido se aplicarán los conocidos tramos, que ahora serán, para vehículos automotores, aeronaves y embarcaciones, los siguientes:
- Hasta ₡220.000 de base imponible: Un monto equivalente a 5% del salario base de la Ley N° 7337 (23.110 colones al año 2023)
- Sobre el exceso de ₡220.000 y hasta ₡3.000.000 de base imponible pagarán 0,60%
- Sobre el exceso de ₡3.000.000 y hasta ₡4.000.000 pagarán 1,80%
- Sobre el exceso de ₡4.000.000 y hasta ₡5.000.000 pagarán 2,10%
- Sobre el exceso de ₡5.000.000 y hasta ₡6.000.000 pagarán 2,50%
- Sobre el exceso de ₡6.000.000 y hasta ₡10.000.000 pagarán 2,80%
- Sobre el exceso de ₡10.000.000 y hasta ₡13.000.000 pagarán 3,15%
- Sobre el exceso de ₡13.000.000 pagarán 3,50%
En el caso de las motocicletas los tramos serán:
- Hasta ₡1.750.000: Un monto equivalente a 0,65% del salario base de la Ley N° 7337 (3004 colones al año 2023)
- Sobre el exceso de ₡1.750.000 y hasta ₡2.200.000 pagarán 0,25%
- Sobre el exceso de ₡2.200.000 y hasta ₡4.000.000 pagarán 0,50%
- Sobre el exceso de ₡4.000.000 y hasta ₡7.000.000 pagarán 0,75%
- Sobre el exceso de ₡7.000.000 y hasta ₡10.000.000 pagarán 1,00%
- Sobre el exceso de ₡10.000.000 pagarán 1,25%.
Dato D+: El texto del proyecto de ley deja explícito que los tramos se actualizarán conforme el promedio de la inflación interanual, más no el porcentaje a pagar por cada tramo.
Así las cosas por ejemplo un vehículo cuya base imponible (que es el "valor fiscal" menos la depreciación) es de 3 millones pagará 39.790 colones de marchamo, una diferencia de 39.440 colones respecto a los 79.230 colones que paga con la ley vigente. Asimismo, un vehículo de 10 millones de colones pasará de pagar 318.705 colones a 215.790 colones, una diferencia de 102.915 colones.
A los valores obtenidos se les deberá sumar una rebaja por emisiones contaminantes y peso que aplicará hasta los 9 años de antigüedad del vehículo y que irá de 3,84% para los autos de hasta un año de antigüedad, hasta una rebaja del 1% para los vehículos de hasta 9 años. Los más antiguos que 9 años no tendrán rebaja por este concepto.
Breves
— Con 38 votos a favor Patricia Vargas González fue electa magistrada propietaria de la Sala Tercera de la Corte Suprema de Justicia para un periodo de ocho años. Vargas había sido la mejor calificada en el concurso y revisión de atestados y entrevista con la Comisión de Nombramientos. Rafael Segura Bonilla recibió 10 votos, Norberto Garay Goza recibió cinco y Cynthia Dumani Stradtmann recibió uno.
— Con 52 votos a favor y 0 en contra se aprobó en primer debate el expediente 22.780 "Reforma de la Ley de Tarifa de Impuestos Municipales del cantón de Acosta (Ley N.° 8649, de 26 de Junio de 2008)".
— Con 48 votos a favor y 0 en contra se aprobó en primer debate el expediente 22.640 "Reforma al Artículo 3 de la Ley de exoneración del pago de tributos de Sistemas de Tratamiento de Aguas Residuales para contribuir a mitigar la contaminación del recurso hídrico y mejorar la calidad del agua, N° 8932 del 24 de marzo del 2011". Con este proyecto se establece que la exoneración se aplica específicamente a las obras realizadas por instituciones y órganos que conforman el Sector Público Costarricense, fundaciones y asociaciones sin fines de lucro; se limita la exoneración al pago del Impuesto Selectivo de Consumo, el 1% de la Ley 6946 y el Impuesto Ad Valorem; y se limita la exoneración a las obras realizadas por entidades públicas, fundaciones y asociaciones sin fines de lucro, y se agrega la condición de que sean instalados por estas entidades en el territorio nacional.
— Con 50 votos a favor y 0 en contra se aprobó en primer debate el expediente 23.138 "Ley para ampliar la reducción del Impuesto sobre la Renta para las nuevas Mipymes de personas jurídicas y aplicar la reducción del impuesto a las nuevas Mipymes de personas físicas". Con esta iniciativa las nuevas Mipymes deberán pagar por impuesto a las utilidades 0% durante los primeros tres años; 25% al cuarto y quinto año; y 50% al sexto año.
— Con 44 votos a favor y 5 en contra se aprobó en primer debate el expediente 23.330 "Modificación del Título IV de la Ley N°. 9635 “Fortalecimiento de las Finanzas Públicas” del 3 de diciembre de 2018". Este proyecto reforma la regla fiscal para agregar 13 exclusiones más:
- Las donaciones que reciban los entes u órganos del Sector Público no financiero.
- Pagos al “Contrato de Gestión Interesada del Aeropuerto Internacional Juan Santamaría” y “Contrato de Concesión de Obra Pública con Servicio del Aeropuerto Internacional Daniel Oduber Quirós”.
- Los gastos e inversiones asignados a los cuerpos policiales del estado y de investigación judicial.
- Los Entes Públicos no Estatales y sus subsidiarias, según el Clasificador Institucional del Sector Público vigente. No se exceptúan las situaciones o rubros que sean cubiertos mediante transferencias provenientes del presupuesto nacional.
- El Benemérito Cuerpo de Bomberos de Costa Rica. No se exceptúan las situaciones o rubros que sean cubiertos mediante transferencias provenientes del presupuesto nacional
- La Junta de Desarrollo Regional de la Zona Sur.
- Otras entidades de Gobiernos Locales, según el Clasificador Institucional del Sector Público vigente. No se exceptúan las situaciones o rubros que sean cubiertos mediante transferencias provenientes del presupuesto nacional.
- La Autoridad Reguladora de los Servicios Públicos, en lo relativo al canon de regulación.
- La Superintendencia de Telecomunicaciones (Sutel), en lo relativo a los recursos propios provenientes de los cánones, las tasas y los derechos obtenidos en el ejercicio de sus funciones (cánones de regulación, reserva del espectro radioeléctrico), la contribución especial parafiscal del Fondo Nacional de Telecomunicaciones (Fonatel), los recursos provenientes del otorgamiento de concesiones, multas, intereses por mora y lo generado por sus recursos financieros. No se exceptúan los rubros que sean cubiertos por transferencias que el Estado realice a favor de la Sutel.
- Las empresas públicas no financieras, definidas en el Clasificador Institucional del Sector Público vigente, sólo en lo que refiere al gasto correspondiente a su giro normal de negocios y las transferencias que por ley deban girar a favor de proyectos y programas sociales, financiado con ingresos propios provenientes de la actividad comercial o empresarial que realicen. No se exceptúan las situaciones o rubros que sean cubiertos mediante transferencias provenientes del presupuesto nacional.
- La Junta de Protección Social. No se exceptúan los rubros que sean cubiertos mediante transferencias provenientes del presupuesto nacional.
- La Comisión Nacional de Asuntos Indígenas.
- Los gastos realizados por las universidades públicas con recursos propios, obtenidos por venta de servicios académicos, científicos, tecnológicos y los recibidos de sus fundaciones. Los montos exceptuados de la regla fiscal por esta vía no se considerarán dentro del presupuesto de la entidad receptora utilizado como base para el cálculo del crecimiento del gasto permitido por la regla fiscal para el año siguiente de recibidos estos recursos, ni para la verificación de su cumplimiento.
— Con 46 votos a favor y 0 en contra se aprobó en primer debate el expediente 21.924 "Ley para la protección del taxista ante la actual crisis sanitaria, económica y social". Con este proyecto los taxistas podrán colocar publicidad interna o externa en sus unidades; además de transportar objetos o pequeñas mascotas.