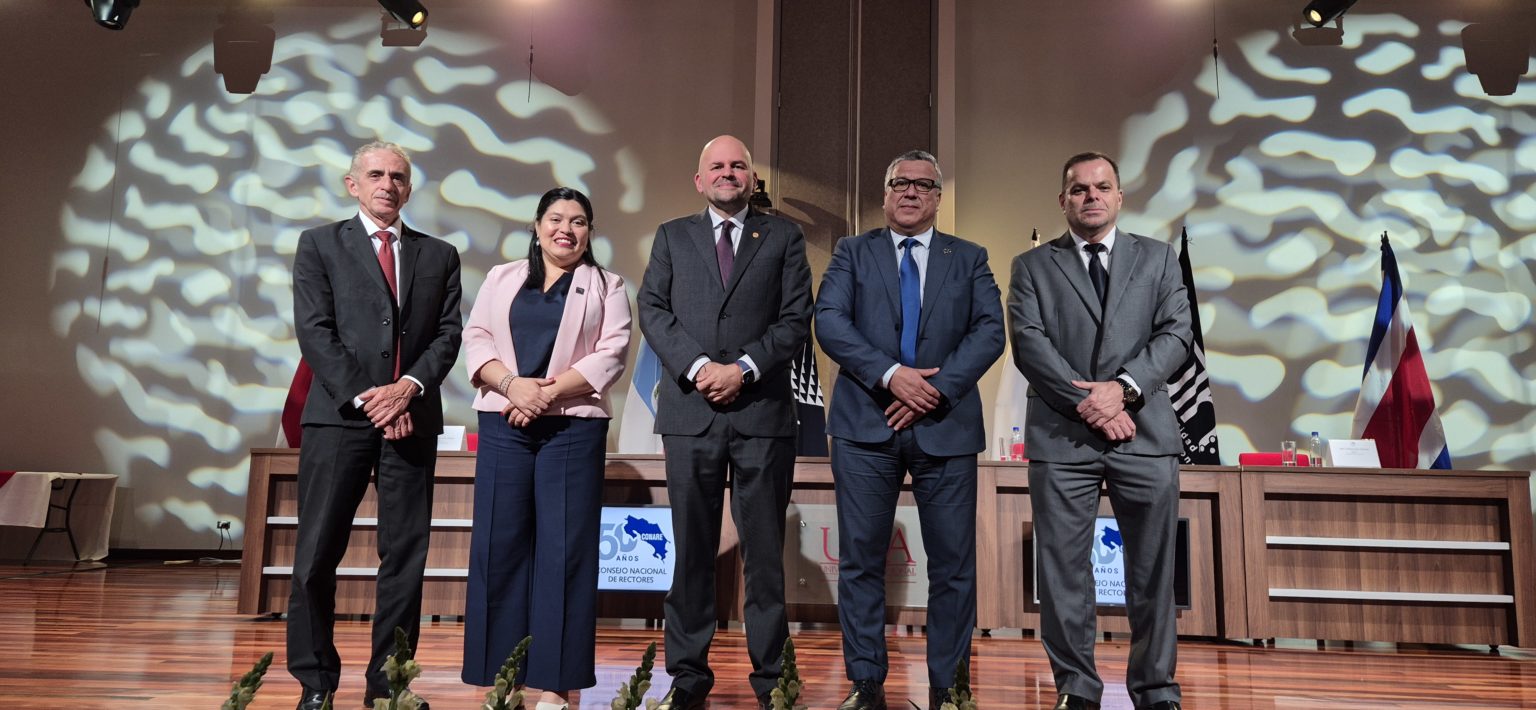
El Consejo de Rectores sostiene que existe una diferencia de criterio técnico sobre el tratamiento tributario de pagos internacionales por afiliaciones académicas, plataformas, bases de datos y publicaciones científicas.
El Consejo Nacional de Rectores (Conare) rechazó que el análisis que mantiene la Dirección General de Tributación sobre transferencias internacionales de las universidades públicas corresponda a una controversia por evasión fiscal y aseguró que se trata de una diferencia de criterio técnico sobre la aplicación del Impuesto sobre las Remesas al Exterior (IRE).
El pronunciamiento se produce después de que el viceministro de Ingresos, Víctor Julio Carvajal Porras, señalara el pasado 24 de setiembre en el programa En Profundidad, de Teletica, que Hacienda investigaba a las universidades públicas por presuntos incumplimientos tributarios que calificó como “bastante graves”.
Carvajal afirmó durante la entrevista:
Yo creo que los rectores tendrán que darle cuentas a los costarricenses en los próximos días, por de algunas algunos trabajos o algunas incumplimientos a nivel tributario que tienen ellos bastante graves".
Al ser cuestionado por los detalles, el viceministro añadió:
Lo que me comentó en una reunión uno de los rectores es que no han estado haciendo las retenciones respectivas por una cantidad significativa de recursos y Tributación está determinando los casos con cada uno de ellos”.
El viceministro agregó que esperaba la conclusión de los procesos para conocer sus alcances. Inicialmente explicó que los señalamientos estaban relacionados con retenciones del impuesto sobre la renta, incluso sobre salarios.
Este jueves Conare explicó que las consultas de Tributación tratan sobre determinadas transferencias internacionales y la eventual aplicación del Impuesto sobre las Remesas al Exterior (IRE).
Entre ellas mencionó las cuotas de afiliación a organizaciones académicas internacionales sin fines de lucro, como el Consejo Superior Universitario Centroamericano (CSUCA) y la Unión de Universidades de América Latina y el Caribe (UDUALC).
También incluye pagos para acceder a plataformas, bases de datos, revistas académicas, libros electrónicos y repositorios científicos. Conare añadió que todos esos gastos "son recursos esenciales para el servicio público que les corresponde prestar como instituciones de educación superior y de cultura, respetuosas siempre del principio de legalidad y del ordenamiento jurídico costarricense".
Conare cuestiona clasificación automática de los pagos
El Consejo sostuvo que Hacienda debe determinar el tratamiento tributario de cada operación a partir de su naturaleza jurídica, contractual y económica.
Según Conare, las cuotas de afiliación a organizaciones internacionales y el acceso a contenidos científicos no deberían calificarse automáticamente como regalías, franquicias o servicios gravados.
El órgano señaló:
La materia no corresponde a una controversia sobre evasión tributaria. Se trata de una diferencia de criterio técnico sobre la correcta calificación de determinadas operaciones internacionales vinculadas con los fines públicos de las universidades”.
Conare recordó que el impuesto grava rentas o beneficios de fuente costarricense pagados, acreditados o puestos a disposición de personas no domiciliadas y sostuvo que su aplicación debe limitarse a los supuestos previstos expresamente por la legislación.
El Consejo añadió que la clasificación de esas transferencias tiene incidencia directa en recursos destinados a docencia, investigación, cooperación académica y acceso a información científica.
La Dirección General de Tributación convocó a las universidades públicas mediante un oficio fechado el 11 de setiembre de 2026 para continuar el análisis técnico durante la primera quincena de noviembre.
Conare finalizó su comunicado manifestando su disposición a continuar el diálogo con Hacienda y aseguró que las universidades aportarán la información requerida para que Tributación determine el tratamiento correspondiente a cada operación.