Así funciona la estructura de inversión y control de Popular Pensiones.
Con más de ₡6,8 billones en fondos administrados (ROP, FCL y fondos voluntarios), la Operadora Popular Pensiones lidera el mercado costarricense de pensiones complementarias. Su gestión se apoya en una estructura de gobernanza sólida, equipos especializados y estrictos mecanismos de control y supervisión.
Detrás del ahorro para la pensión hay inversiones que buscan hacer crecer los recursos a lo largo del tiempo, profesionales que analizan oportunidades y riesgos, y controles para velar por su adecuada administración. En Costa Rica, esta gestión se realiza al amparo de la ley, bajo reglas estrictas y con la supervisión de la Superintendencia de Pensiones (SUPEN).
Con más de dos décadas de trayectoria, Popular Pensiones es la operadora de pensiones complementarias más grande del país: administra ₡6,8 billones (ROP, FCL y fondos voluntarios) y posee una participación de mercado del 40,11%, según cifras a octubre de 2026.
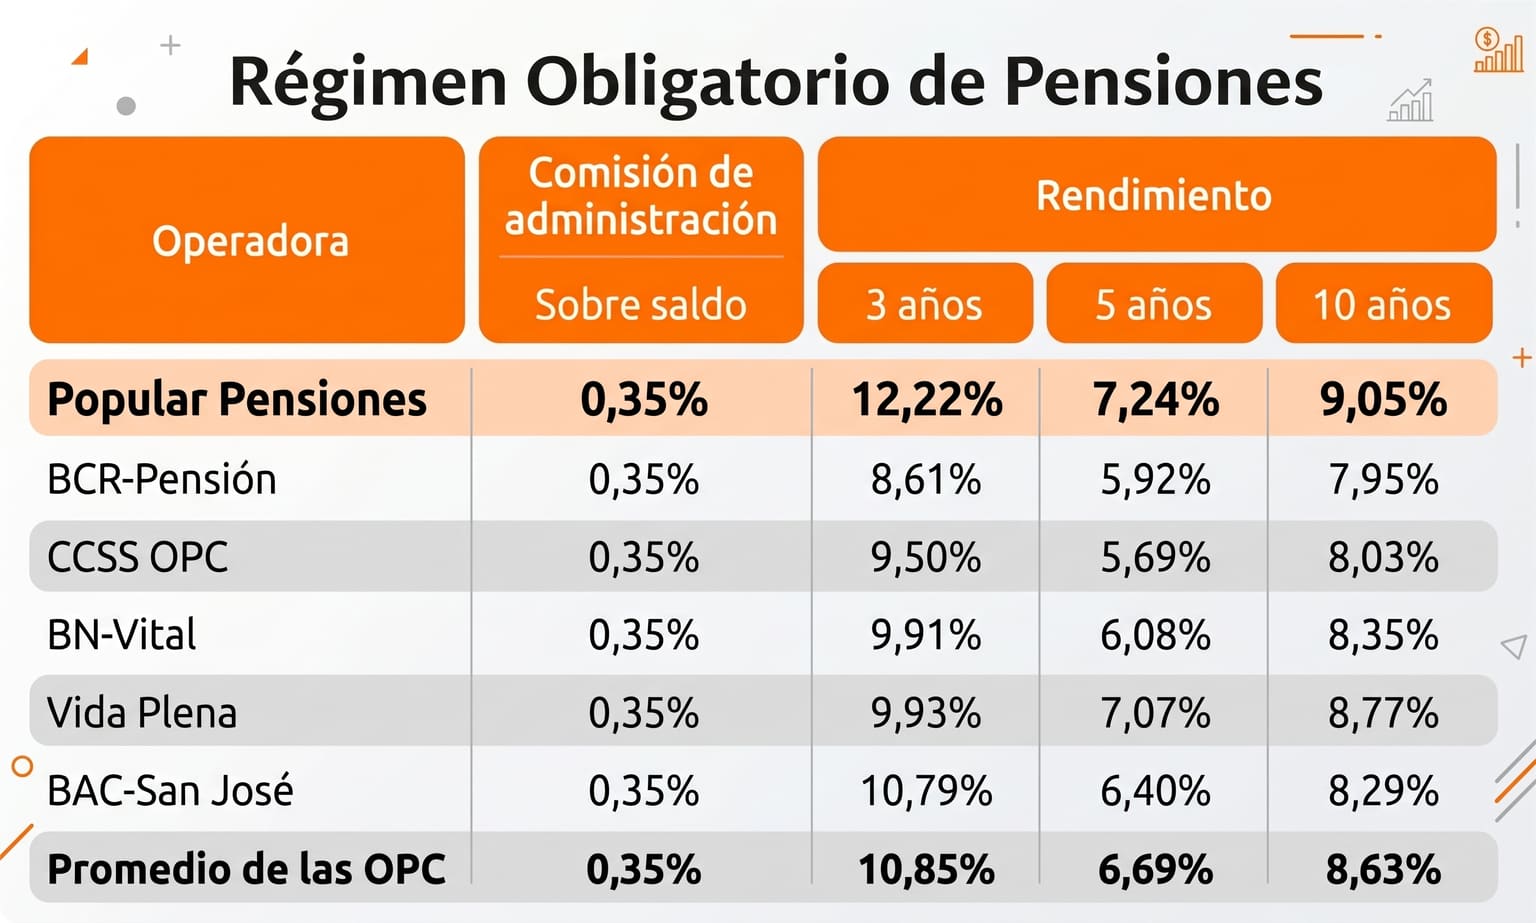
Su liderazgo también se refleja en los resultados de inversión. Entre mayo y octubre de 2026, Popular Pensiones acumuló seis meses consecutivos con las mayores rentabilidades del Régimen Obligatorio de Pensiones Complementarias (ROP), en los tres horizontes de evaluación establecidos por la SUPEN: tres, cinco y diez años.
El gerente general de la Operadora, Róger Porras Rojas, afirmó:
Administrar los recursos de las personas trabajadoras es una responsabilidad que asumimos con el mayor rigor. Contamos con una gobernanza propia, órganos especializados y controles que respaldan una gestión técnica. Cada decisión responde a los intereses de las personas afiliadas, porque detrás de esos recursos están su esfuerzo y su bienestar futuro".
El ROP está destinado a complementar la pensión durante la jubilación. Su crecimiento depende de los aportes realizados a lo largo de la vida laboral y de los rendimientos de las inversiones, cuyo comportamiento varía según las condiciones de los mercados.
¿Qué sucede con el dinero que las personas aportan a su pensión?
Los recursos del ROP, del Fondo de Capitalización Laboral (FCL) y de las pensiones voluntarias pertenecen a las personas afiliadas, no a la entidad administradora. Cada persona tiene un registro individual y los fondos funcionan como patrimonios separados, con contabilidad y portafolios propios.
Esto significa que los ahorros previsionales no pueden utilizarse para cubrir gastos de funcionamiento de la Operadora, financiar actividades de otras empresas o atender obligaciones ajenas a los fondos.
El dinero tampoco permanece inmóvil en una cuenta bancaria: se invierte en bonos, certificados de inversión y otros instrumentos autorizados, tanto en Costa Rica como en el extranjero. El objetivo es procurar rendimientos mediante una gestión que considere las oportunidades, los riesgos y las características de cada fondo.
Los títulos valores, además, se mantienen bajo mecanismos de custodia independientes de la Operadora, una protección adicional para los recursos.
Una estructura de gobernanza propia y especializada
Administrar fondos de pensiones requiere una organización que defina responsabilidades, supervise las decisiones y mantenga controles. Popular Pensiones cuenta con órganos de control propios, donde la ley establece el nombramiento de los comités de Riesgos e Inversiones para la Operadora, así como la administración y demás entidades de control, encabezados por una Junta Directiva de siete miembros.
La Junta Directiva recibe el apoyo de los comités de Inversiones y de Riesgos. El primero orienta y da seguimiento a la gestión de los portafolios; el segundo identifica, evalúa y monitorea los riesgos asociados con la administración de los fondos.
Las inversiones no se realizan al azar
Las decisiones no consisten simplemente en buscar ganancias. Exigen valorar la rentabilidad esperada, los riesgos, las condiciones del mercado y las necesidades de cada fondo, siempre dentro de las políticas y los límites regulatorios.
Otro principio esencial es la diversificación: distribuir las inversiones entre distintos instrumentos, emisores y mercados, en vez de concentrarlas en una sola alternativa. Esto ayuda a gestionar el riesgo, aunque no elimina las fluctuaciones o posibles pérdidas.
¿Quién supervisa a las operadoras de pensiones?
A los controles internos se suma la supervisión externa. La SUPEN fiscaliza el sistema de pensiones y el cumplimiento de la normativa aplicable.
La gestión de los fondos está sujeta a reglamentos sobre activos, riesgos, inversiones y otros aspectos de su funcionamiento.
Una gestión orientada al largo plazo
El ahorro para la pensión tiene un horizonte de largo plazo: acompaña a las personas durante buena parte de su vida laboral y busca contribuir a su bienestar económico en la jubilación. Por eso, su administración debe combinar esa visión con el seguimiento de mercados que cambian constantemente.
Con una trayectoria consolidada, liderazgo en recursos administrados y resultados destacados en rentabilidad, Popular Pensiones mantiene su compromiso con una gestión profesional, responsable y transparente.