Cumplir cuatro décadas de trayectoria también implica reconocer que el crecimiento trae consigo nuevas responsabilidades como la diversificación de las fuentes de financiamiento.
Cuando hablamos del Banco Hipotecario de la Vivienda (Banhvi), la mayoría de las personas lo asocian a los recursos provenientes del Fondo de Subsidios para la Vivienda (Fosuvi), pero el banco también posee el Fondo Nacional para la Vivienda (Fonavi) que obtiene sus recursos mediante la emisión de valores o la formalización de créditos institucionales y los canaliza hacia las Entidades Autorizadas del Sistema Financiero Nacional para la Vivienda (SFNV), con el propósito de fortalecer sus programas de crédito para vivienda.
A lo largo de cuatro décadas, el Fonavi ha evolucionado de un instrumento de canalización de recursos a una institución financiera de segundo piso con capacidad creciente para movilizar recursos, administrar operaciones de mayor escala y responder a las necesidades del SFNV.
Al cierre de setiembre de 2026, la cartera alcanza ₡208.466 millones. Esta evolución representa un crecimiento de más de 25 veces respecto al saldo registrado en 2000 (₡8.241 millones) y evidencia la transformación de Fonavi en términos de escala y capacidad financiera.
La trayectoria de Fonavi durante estas cuatro décadas se ha caracterizado no solo por el crecimiento de sus operaciones, sino por la construcción de una estructura financiera orientada a preservar la calidad de los activos, la estabilidad y la capacidad de respuesta institucional.
Uno de sus principales atributos es su reconocido rol como entidad fondeadora para las instituciones financieras costarricenses, mediante operaciones respaldadas con la garantía del Estado de Costa Rica.
A ello se suma la alta calidad de su portafolio crediticio, reflejada en la morosidad de 0% desde 2006, acompañada de amplios niveles de estimaciones por deterioro de activos.
Otro elemento fundamental es su sólida suficiencia patrimonial, que proporciona una base para enfrentar el crecimiento proyectado y mantener capacidad financiera para continuar desarrollando sus operaciones.
Estas características permiten comprender que el crecimiento de Fonavi no se ha sustentado únicamente en un aumento de volumen. Ha estado acompañado por una estructura financiera que busca preservar la calidad de los activos, la estabilidad y la capacidad de respuesta institucional.
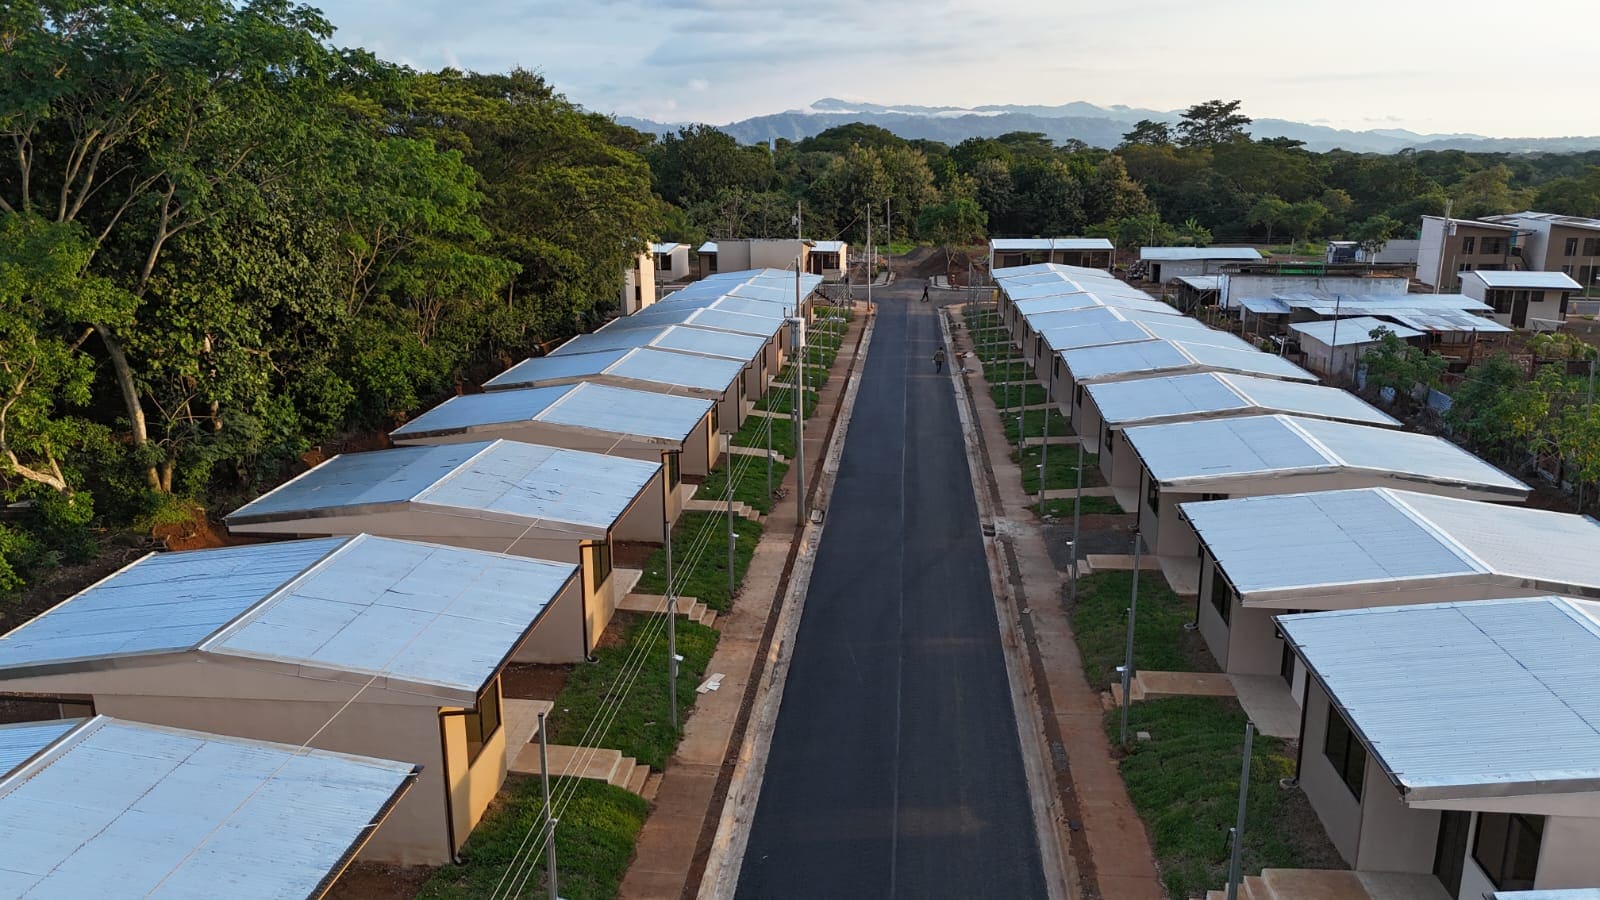
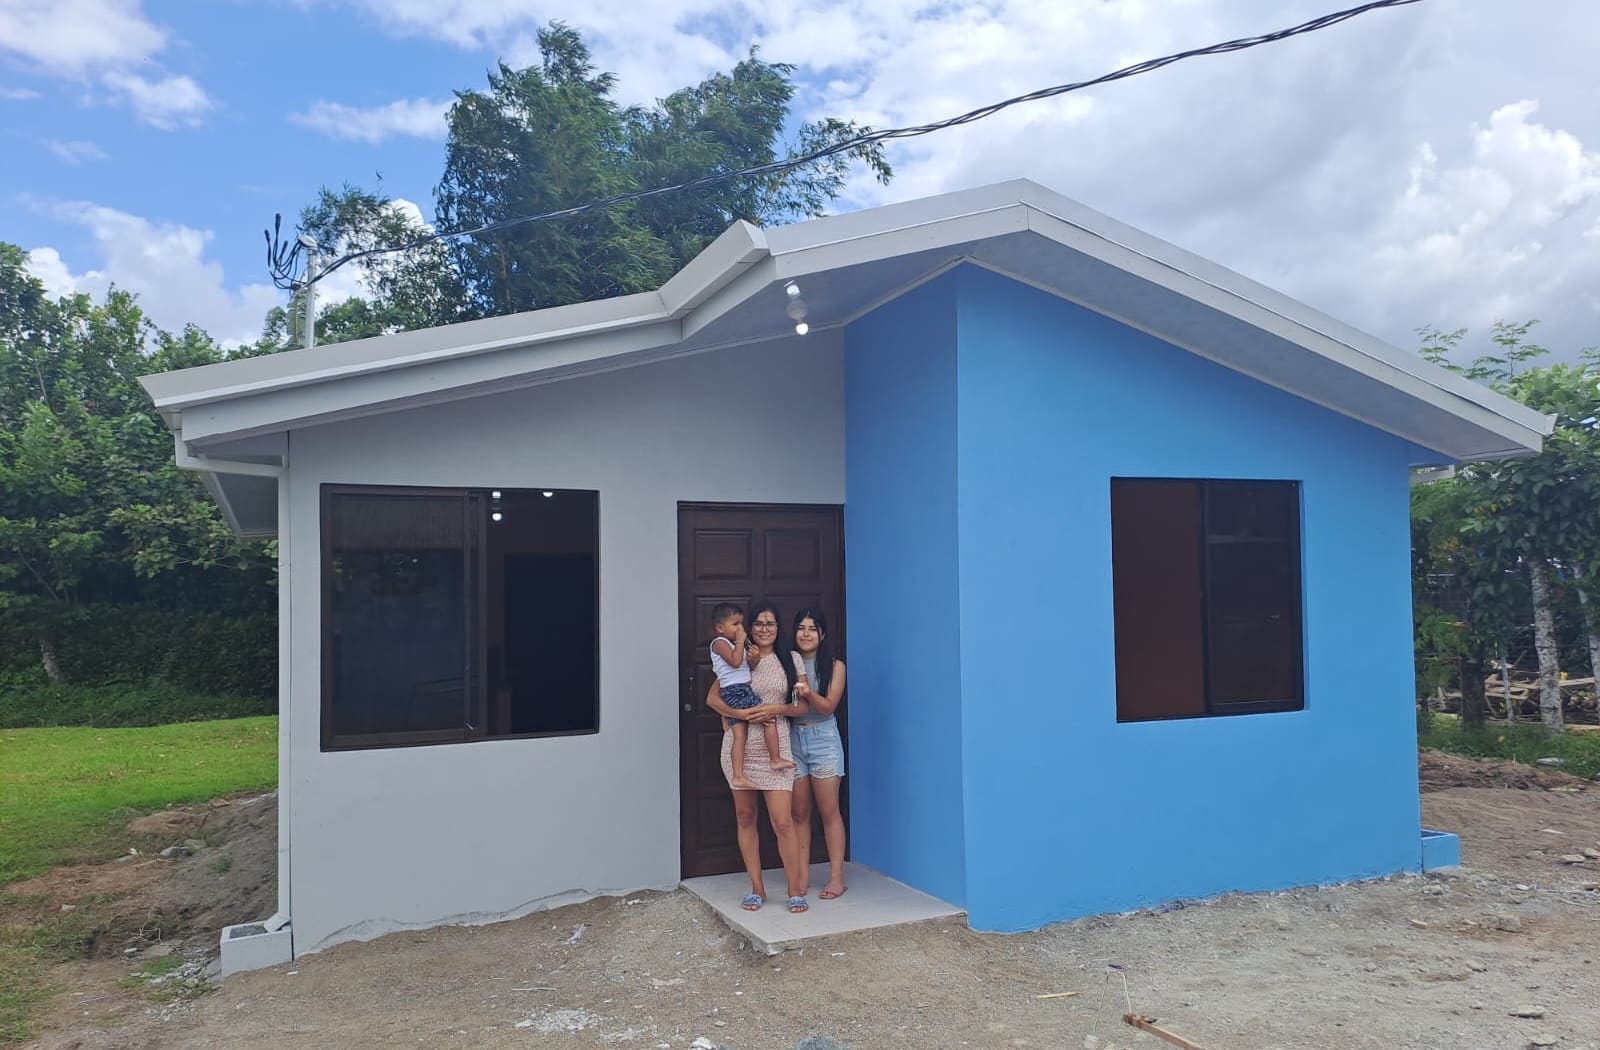
En materia de vivienda, el acceso al financiamiento es un componente fundamental para que miles de familias puedan construir su futuro. Detrás de ese esfuerzo existe una estructura financiera que hace posible movilizar recursos, fortalecer a las entidades que otorgan créditos y ampliar la capacidad del Sistema Financiero Nacional para la Vivienda.
Entre 2000 y 2026, ha captado aproximadamente ₡963.847 millones y, del monto acumulado de las captaciones realizadas entre 2010 y 2026, un 33% se negoció a largo plazo, contribuyendo a mejorar la estructura de los pasivos y reducir la presión por renovaciones frecuentes.
Esta evolución se refleja también en el registro y autorización de diez programas de emisiones de oferta pública ante Sugeval, correspondientes a emisiones estandarizadas y programas comerciales por ₡310.000 millones, que consolidan el mercado de capitales como una fuente relevante de financiamiento para el Banco.
Asimismo, durante este lapso los recursos girados por el Banhvi a las Entidades Autorizadas para el financiamiento de soluciones de vivienda alcanzan ₡418.950 millones, reflejando la capacidad desarrollada por Fonavi para movilizar recursos hacia el financiamiento habitacional.
Cumplir cuatro décadas de trayectoria también implica reconocer que el crecimiento trae consigo nuevas responsabilidades como la diversificación de las fuentes de financiamiento. Mantener niveles adecuados de liquidez, conservar el acceso al mercado de capitales y fortalecer las alternativas de fondeo resultará esencial para acompañar el crecimiento futuro.
A ello se suma la necesidad de responder a los cambios regulatorios, económicos, financieros y tecnológicos. La solidez institucional no significa estar libre de riesgos, sino contar con las herramientas y capacidades necesarias para identificarlos, administrarlos y enfrentarlos oportunamente.
De cara al futuro, preservar la calidad de la cartera, mantener la morosidad en cero, fortalecer la suficiencia patrimonial y asegurar una gestión prudente de la liquidez deberán continuar siendo prioridades, durante los años venideros.