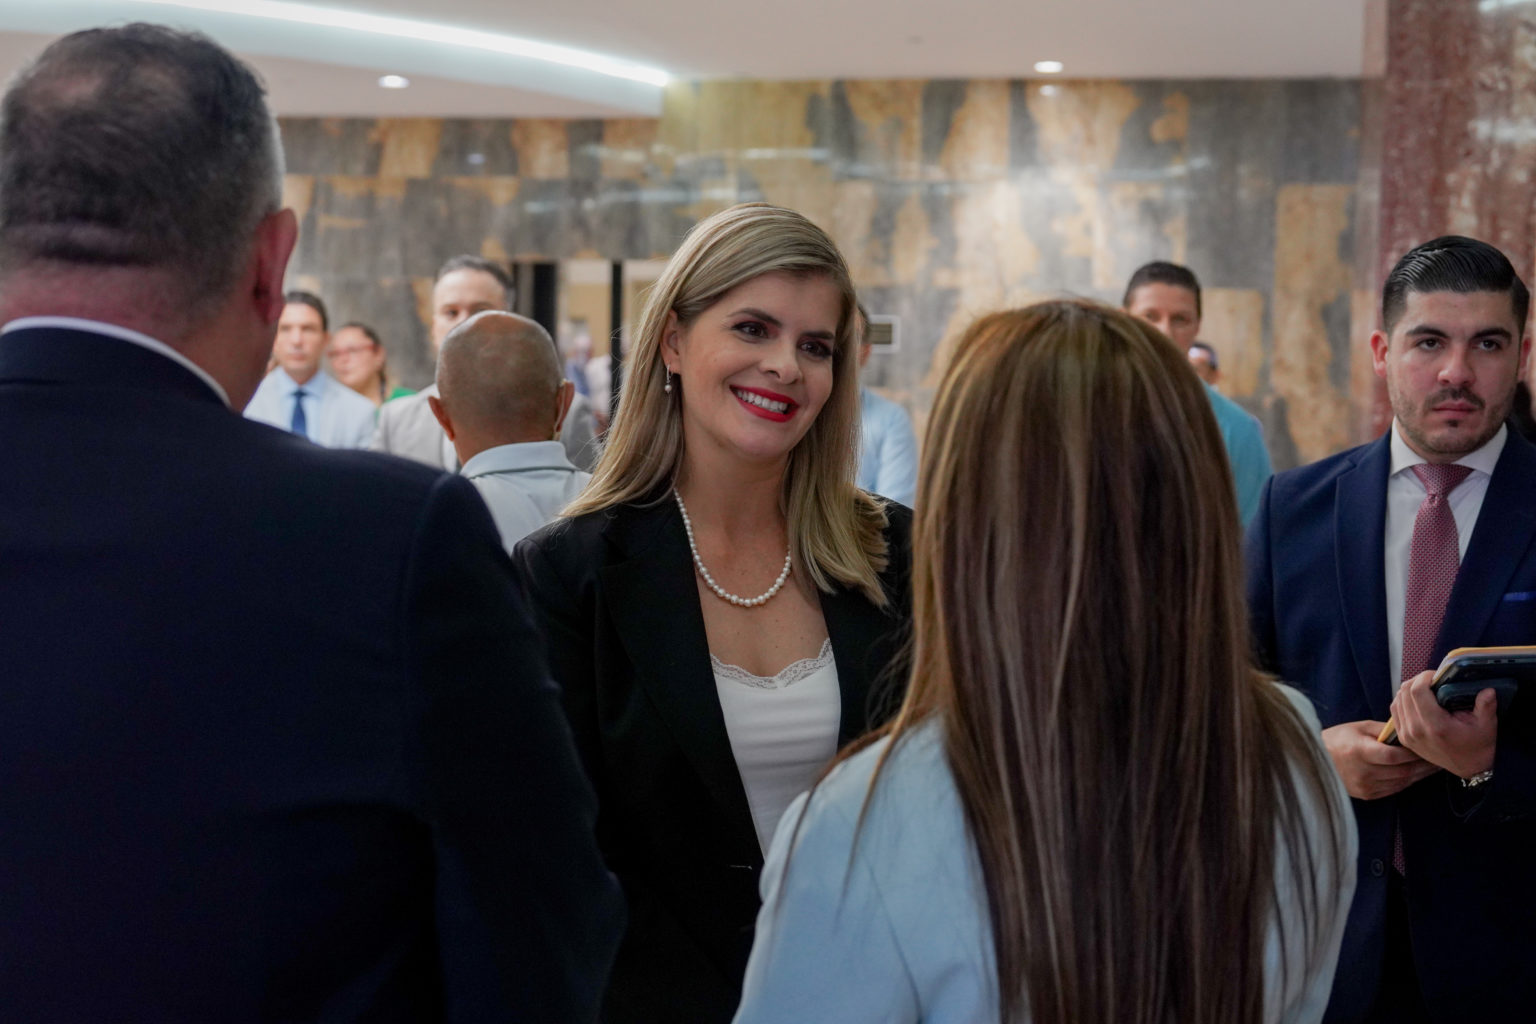
Laura Fernández llegó a la Presidencia prometiendo una forma distinta de gobernar. Entre sus compromisos figuraban revisar un aparato estatal que considera sobredimensionado y no impulsar nuevos impuestos. La combinación ofrecía una ruptura con una respuesta demasiado habitual ante las presiones fiscales: trasladar más cargas al contribuyente sin resolver primero las ineficiencias del gasto público.
En su toma de posesión afirmó: «No podemos continuar con 335 instituciones públicas». La frase es contundente, pero repetir una cifra no sustituye una reforma. Una reorganización seria exige identificar funciones duplicadas, decidir qué entidades cerrar o fusionar, calcular los costos de transición y demostrar qué servicios mejorarían y cuánto se ahorraría.
El expediente 24.719 propone cerrar el Ministerio de Gobernación y Policía y redistribuir sus competencias. Fue aprobado en segundo debate el 12 de octubre con 48 votos. Es un avance concreto, aunque la iniciativa se presentó en noviembre de 2024, cuando Fernández integraba el gobierno anterior. Mideplán indicó, además, que sus 73 funcionarios serían reubicados. Trasladar personal y funciones puede ser administrativamente razonable; lo que todavía falta acreditar es cuánto disminuiría el gasto.
Mideplán también informó que entre 2022 y 2026 participó en nueve proyectos relativos a 46 órganos desconcentrados. Son iniciativas que merecen examinarse, pero propuestas de reforma no son ahorros realizados. El oficialismo cuenta, además, con 31 de las 57 diputaciones, una mayoría que facilita impulsar legislación ordinaria, aunque no elimina todas las exigencias de negociación. Sigue faltando una transformación de alcance comparable con el diagnóstico presidencial.
Con los impuestos, en cambio, la concreción llegó mucho más rápido.
En febrero, Fernández declaró ante las jefaturas de fracción que los costarricenses no debían pagar «un solo colón más de impuestos» y añadió: «Yo no voy a empujar ni a impulsar nuevos impuestos en Costa Rica». Ambas afirmaciones constan en un acta legislativa.
En julio se discutió elevar del 1% al 13% el IVA de la canasta básica, con la promesa de devolver después el impuesto adicional a hogares de menores ingresos. La tarifa completa se cobraría primero a todos los consumidores, mientras seguían sin definirse formalmente los beneficiarios, montos y plazos de compensación. El Observatorio del Derecho a la Alimentación advirtió sobre esos vacíos. El Ejecutivo finalmente se distanció de la propuesta sin presentarla al Congreso.
¿Cambió de criterio o calculó el costo político de mantenerla? Una encuesta posterior del CIEP encontró que el 67% de quienes respaldaban al Gobierno empeoraría su opinión si se establecían impuestos sobre productos de la canasta básica. Ese dato no prueba por qué retrocedió el Ejecutivo, pero permite formular una pregunta legítima: ¿se abandonó el propósito de aumentar impuestos o se reconsideró cuáles resultaban políticamente menos costosos?
El 22 de setiembre, Hacienda presentó dos proyectos formales. El expediente 25.796 pretende gravar determinadas rentas pasivas obtenidas en el exterior y eliminar un crédito fiscal; el 25.797 propone suprimir diversas exoneraciones. No son leyes aprobadas, pero ya contienen artículos y modificaciones tributarias específicas. Las razones técnicas de cada iniciativa pueden discutirse por separado. Lo que no desaparece por ello es la contradicción con una promesa tan explícita.
Eliminar una exoneración no equivale jurídicamente a crear un impuesto. Económicamente, sin embargo, quien antes estaba exonerado y ahora debe pagarlo enfrenta una carga tributaria mayor. La terminología legal no modifica ese resultado.
Aquí está la distancia entre la ruptura ofrecida y la práctica gubernamental. Para transformar el Estado abundan diagnósticos, proyectos iniciados años atrás y anuncios cuyo ahorro todavía no se demuestra. Para aumentar la carga tributaria, en cambio, el Ejecutivo presentó iniciativas recientes con tarifas, derogatorias y procedimientos. Esos antecedentes no responden todavía la pregunta central: ¿dónde están los ahorros comprobables y el programa de cierres y fusiones que correspondería a un diagnóstico de semejante magnitud?
La eficiencia del sector público no se mide por cuántas instituciones conserva ni por cuánto presupuesto administra, sino por la calidad de sus servicios y el costo de prestarlos. Si la apuesta era romper con la costumbre de responder a los problemas fiscales con más impuestos, la prueba debe estar en las reformas ejecutadas, no en las consignas repetidas.
Por ahora, para achicar el Estado abundan las palabras; para aumentar impuestos, ya hay expedientes.