Auditoría revela que Tributación solo programó controles para el 3% de los posibles incumplimientos identificados y que algunos procedimientos tardaron hasta 600 días hábiles.
La Contraloría General de la República (CGR) concluyó que los controles ejecutados por el Ministerio de Hacienda para detectar y corregir incumplimientos en el pago del impuesto sobre los ingresos y las utilidades no fueron eficaces durante el período 2023-2026. La auditoría reveló una drástica disminución de las acciones de fiscalización, que pasaron de 1.767 en 2023 a únicamente dos en 2025, así como atrasos prolongados y bajos resultados en la recuperación de impuestos.
Los hallazgos constan en el informe DFOE-FIP-IAD-00002-2026, publicado este jueves 15 de octubre, en el que el órgano contralor evaluó la eficacia de los denominados controles tributarios extensivos de la Dirección General de Tributación (DGT). Se trata de revisiones rápidas y masivas que permiten contrastar declaraciones de impuestos con facturas electrónicas y otras fuentes de información, sin necesidad de recurrir a auditorías individuales más complejas.
La importancia de estos procedimientos radica en que el impuesto sobre los ingresos y las utilidades representó, en promedio, el 38% de los ingresos tributarios del Presupuesto Nacional entre 2023 y 2025. Según la Contraloría, una fiscalización insuficiente reduce la capacidad de Hacienda para detectar irregularidades y promover el cumplimiento de las obligaciones que financian los servicios públicos.
Tributación dejó sin controles a miles de casos de riesgo
La auditoría identificó que, entre enero de 2023 y junio de 2026, la DGT registró 781.576 casos con posibles incumplimientos tributarios relacionados con seis riesgos específicos. Sin embargo, únicamente seleccionó 23.578 para aplicar controles extensivos, equivalentes al 3% del total identificado. De los casos seleccionados, se registraron apenas 2.567 acciones de fiscalización.
La cantidad de actuaciones también experimentó una reducción sostenida. Después de las 1.767 acciones ejecutadas en 2023, la cifra disminuyó a 605 en 2024 y cayó a solamente dos durante 2025. Para marzo de 2026, Tributación registraba 193 actuaciones, correspondientes a acciones de mensajería dirigidas a contribuyentes. La proporción de casos atendidos respecto de los seleccionados en cada año pasó del 100% en 2023 al 0,1% en 2025.
El informe identificó una de las principales explicaciones de esta caída: Hacienda reasignó desde 2023 al personal encargado de los controles extensivos hacia labores de cobro. Como consecuencia, la Administración ajustó sus metas y, a partir de junio de ese año, dejó de iniciar nuevos procedimientos de liquidación previa y suspendió los que estaban en trámite. La participación de esos funcionarios en las tareas de cobro se mantuvo hasta octubre de 2025.
La cobertura también presentó diferencias importantes según el tipo de irregularidad. Por ejemplo, Tributación no ejecutó ningún control extensivo sobre 17.468 casos priorizados de posible subdeclaración de renta, relacionados con contribuyentes cuyos ingresos declarados resultaban insuficientes frente al comportamiento del sector económico en el que operaban.
En otros supuestos, la DGT atendió mediante propuestas de corrección apenas el 21% de los casos priorizados de contribuyentes que declararon ingresos brutos en cero pese a emitir facturas electrónicas. La cobertura alcanzó el 27% tanto para las retenciones salariales no declaradas o declaradas por montos inferiores como para las inscripciones incorrectas en el régimen de tributación simplificada. En contraste, los controles sobre gastos improcedentes alcanzaron el 100% de los 251 casos priorizados.
La Contraloría también detectó que 208.488 de los 424.417 contribuyentes analizados, equivalentes al 49%, presentaron nuevamente un mismo riesgo de incumplimiento durante el período comprendido entre 2023 y junio de 2026. Para el órgano fiscalizador, esta recurrencia evidencia la necesidad de ampliar el alcance de las actuaciones preventivas y correctivas.
Posibles incumplimientos ascienden a ₡1,8 billones
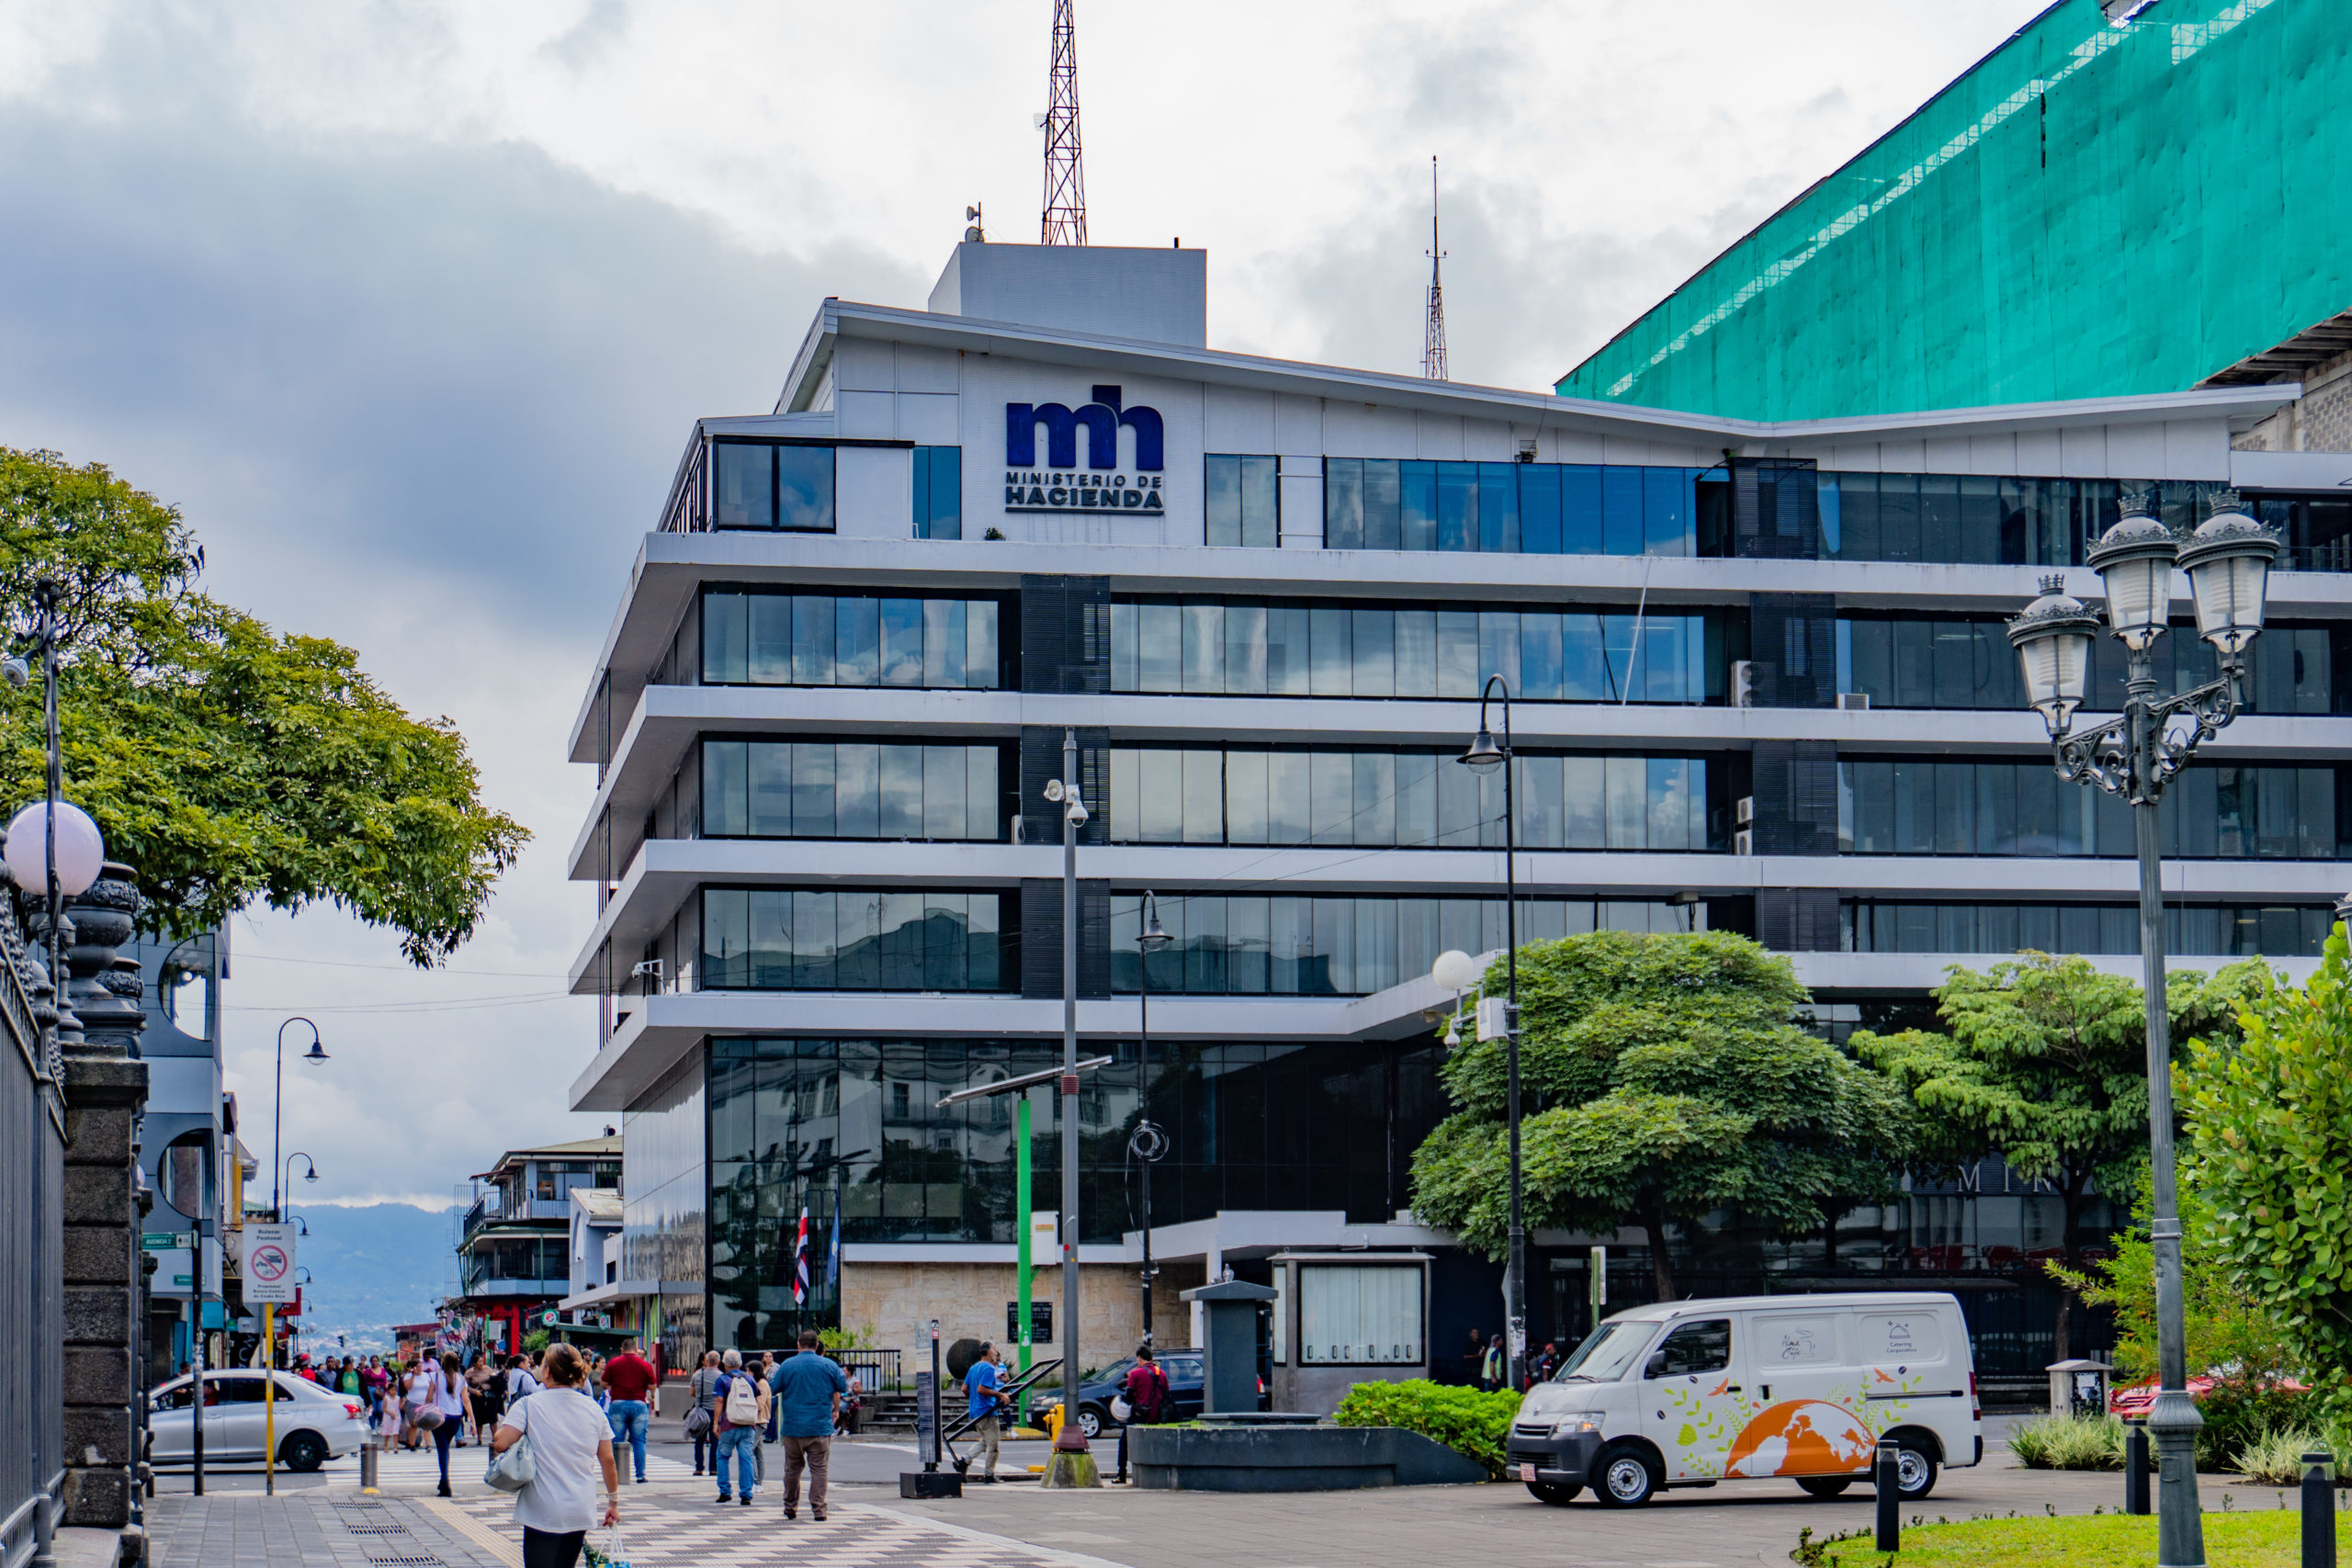
La DGT estimó que los posibles incumplimientos asociados con los seis riesgos examinados representaron un monto acumulado cercano a ₡1,8 billones entre 2023 y junio de 2026.
Los riesgos identificados comprenden la falta de presentación de declaraciones, la declaración de ingresos inferiores a los que corresponderían, el registro de gastos improcedentes para reducir los impuestos, las retenciones salariales no declaradas o declaradas por montos menores, la permanencia indebida en el régimen simplificado y la presentación de declaraciones de renta en cero pese a registrar facturación electrónica.
Para 2026, el órgano contralor identificó 203.665 casos asociados con esos riesgos, por un monto estimado de ₡794.496 millones. No obstante, el propio informe aclara que estas cifras dimensionan la exposición de la recaudación tributaria a posibles irregularidades y no representan recursos cuya falta de recuperación pueda atribuirse directamente al desempeño de los controles evaluados.
Procedimientos tardaron hasta 600 días hábiles
Otra de las deficiencias encontradas fue la demora de Tributación para completar sus actuaciones. La normativa contempla un plazo de 10 días hábiles para determinadas comunicaciones persuasivas y un máximo de 67 días hábiles para los procedimientos de liquidación previa, mediante los cuales Hacienda propone correcciones cuando encuentra diferencias en las declaraciones.
Sin embargo, ninguna de las comunicaciones dirigidas a contribuyentes que reportaron ingresos brutos en cero, pese a emitir comprobantes electrónicos, concluyó dentro del plazo establecido. En los procedimientos de liquidación previa, solamente el 26% de los casos relacionados con retenciones salariales y el 27% de los correspondientes a declaraciones de renta en cero terminaron a tiempo.
Las demoras alcanzaron entre 63 y 294 días hábiles en los procedimientos relacionados con declaraciones de renta en cero. Para las retenciones salariales no declaradas o declaradas por montos inferiores, los tiempos oscilaron entre 56 y 191 días hábiles, con casos extremos que llegaron hasta los 600 días hábiles.
La Contraloría relacionó estos atrasos con la ausencia de un seguimiento activo y permanente de los tiempos de ejecución, así como con la falta de una estructura formal para medir sistemáticamente la duración de los procedimientos. Advirtió que estas deficiencias aumentan el riesgo de prescripción de las facultades de determinación y cobro del Estado, es decir, de que transcurran los plazos legales disponibles para exigir el pago de determinadas obligaciones.
Recuperación de impuestos fue inferior al 5% de los montos estimados
La auditoría también determinó que los controles destinados a corregir diferencias monetarias obtuvieron resultados limitados. Hacienda estimó un monto potencial no recaudado de ₡87.721 millones entre 2023 y junio de 2026 para los riesgos examinados mediante este tipo de actuaciones, pero las tasas de recuperación alcanzaron únicamente entre el 1,9% y el 4,7% de los montos estimados.
En particular, los controles sobre gastos improcedentes y comprobantes falsos permitieron recuperar el 2,3% de los recursos estimados. Las gestiones dirigidas a contribuyentes que declararon ingresos en cero recuperaron el 1,9% mediante mensajes persuasivos y el 2,9% mediante propuestas de liquidación previa. Por su parte, los controles sobre retenciones salariales omitidas alcanzaron una recuperación del 4,7%.
Los resultados tampoco fueron satisfactorios en la corrección de obligaciones formales. De los contribuyentes que omitieron presentar sus declaraciones y recibieron mensajes de Tributación, solamente el 25,3% cumplió posteriormente con esa obligación. En contraste, la reclasificación de contribuyentes que incumplían los requisitos para permanecer en el régimen simplificado alcanzó el 100% de las gestiones programadas, con 793 personas trasladadas al régimen ordinario.
El órgano contralor señaló que las debilidades en la evaluación de los controles contribuyeron a estos resultados. Los mecanismos de seguimiento utilizados por Hacienda se concentraron en medir la cantidad de casos o gestiones realizadas, sin evaluar sistemáticamente en qué medida las intervenciones redujeron los riesgos identificados o mejoraron el cumplimiento tributario.
Contraloría ordena implementar medidas correctivas
Ante los hallazgos, la CGR emitió cinco disposiciones de acatamiento obligatorio dirigidas al director general de Tributación, Miguel Ángel Solís Sánchez, o a quien ocupe el cargo, para fortalecer la cobertura, oportunidad y efectividad de los controles tributarios.
La primera disposición exige elaborar, oficializar e implementar un plan de acción que atienda las deficiencias detectadas, con tareas, responsables, plazos y mecanismos de seguimiento. Hacienda deberá acreditar la elaboración y oficialización de ese plan a más tardar el 1 de febrero de 2027 y presentar informes de avance el 3 de mayo y el 3 de setiembre de ese mismo año.
Además, Tributación deberá establecer indicadores para medir la efectividad y oportunidad de sus controles, evaluar las necesidades y capacidades del personal encargado de ejecutarlos y desarrollar un plan de fortalecimiento de sus competencias. También deberá implementar un mecanismo permanente para identificar atrasos en las distintas etapas de fiscalización y adoptar medidas correctivas.
Los plazos de cumplimiento de estas disposiciones se extienden entre 2027 y 2028. Entre ellos figuran la oficialización de indicadores de desempeño antes del 1 de julio de 2027, la presentación de resultados de su implementación antes del 1 de marzo de 2028 y la acreditación de un mecanismo continuo de seguimiento de los tiempos de respuesta a más tardar el 30 de junio de 2028.
La Contraloría recordó que sus disposiciones son de cumplimiento obligatorio y que su incumplimiento injustificado puede generar responsabilidades. Asimismo, se reservó la potestad de verificar la implementación efectiva de las medidas ordenadas.