El contrabando no es un delito sin víctimas. Conozco distribuidores de licores, empresas formales que pagan cada impuesto, que hoy ven caer sus ventas y sus márgenes porque compiten contra productos que entran al país sin pagar nada. Para ellos, cada botella de contrabando en un estante es una venta perdida.
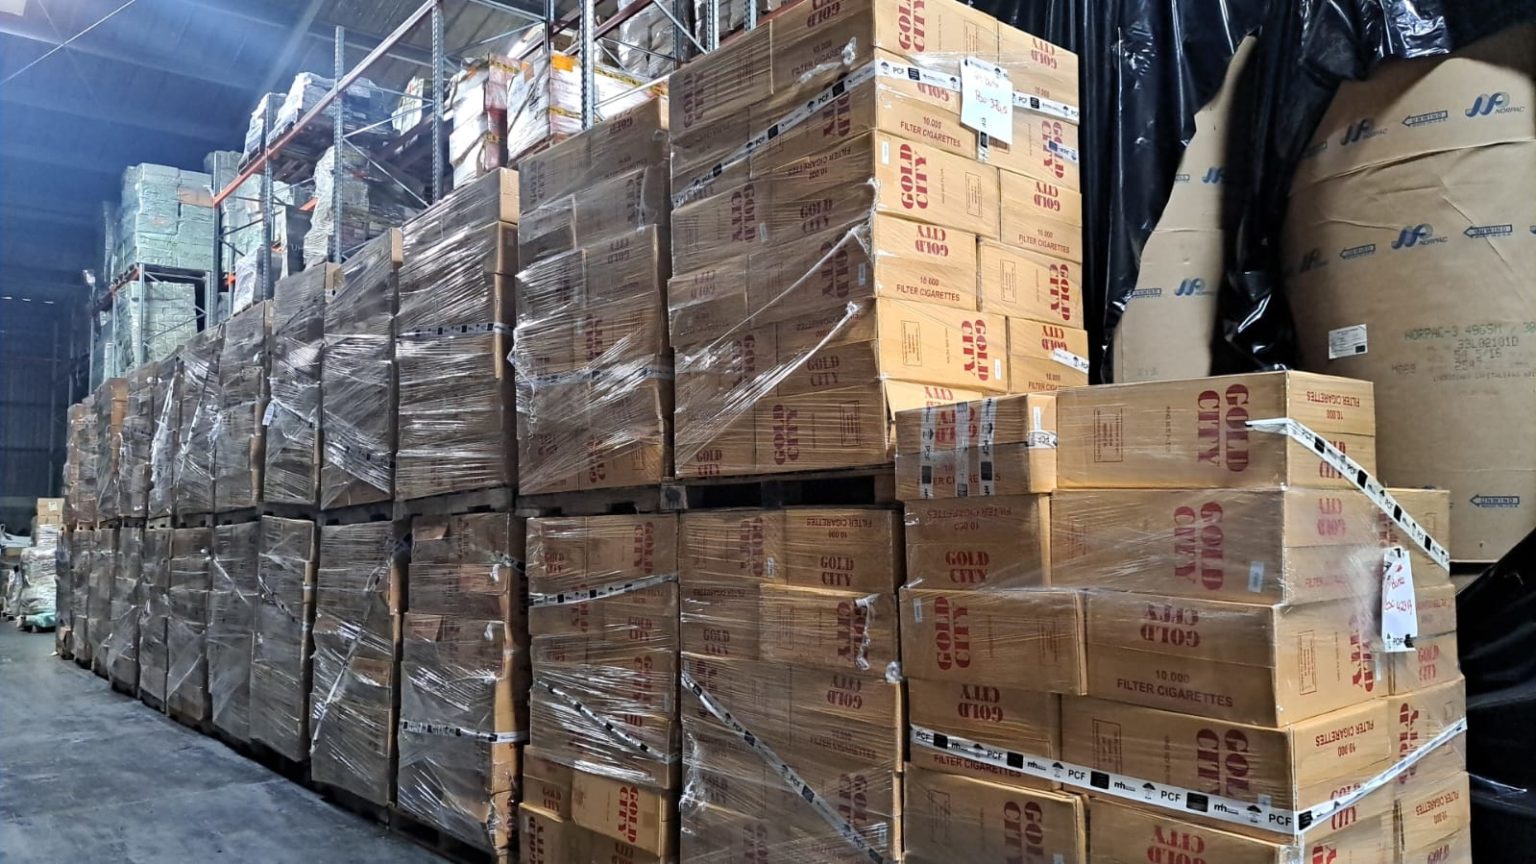
Las cifras confirman que el problema crece. Entre enero y julio de 2026, el Ministerio de Hacienda recibió 3.757 denuncias por contrabando y evasión fiscal, un 45% más que en el mismo período de 2025. Entre mayo y julio, los decomisos aumentaron un 58%, sobre todo de cigarrillos, licores, cosméticos, calzado y perfumes.
Una reforma necesaria
En agosto, el Poder Ejecutivo presentó una reforma a la Ley General de Aduanas (expediente 25.736). Su objetivo es endurecer las sanciones contra el contrabando y la defraudación aduanera. Desde el sector logístico formal, la apoyo.
La reforma plantea avances concretos:
- Un umbral más claro para el contrabando, que pasa de $5.000 a $20.000, para concentrar la respuesta penal en los casos de mayor peso.
- El regreso de la defraudación aduanera como delito, con un umbral de $10.000 en impuestos.
- Un delito nuevo para quien opera sin autorización ante la aduana, que protege a las empresas que sí cumplen con los requisitos.
- Multas fijas en lugar de multas desproporcionadas para ciertas diferencias operativas.
Quien hace contrabando debe enfrentar todo el peso de la ley. En eso no hay discusión.
En julio, las principales cámaras empresariales respaldaron públicamente el plan del Gobierno contra el contrabando. “Combatir el contrabando y el comercio ilícito es proteger la economía nacional”, afirmó Rodney Salazar, entonces presidente de Crecex. Ese respaldo sigue en pie. Ahora que el texto está en la Asamblea, el reto es que la ley cumpla ese objetivo sin afectar a quien cumple.
Para que la ley sea efectiva, debe tener foco
Pero, para que una ley sea efectiva, tiene que sancionar a quien realmente comete la falta. Pensemos en un caso que en el sector conocemos bien.
Un proveedor en el extranjero despacha mercancía a una empresa costarricense que cumple con todo. Por descuido, incluye un producto que no aparece en la factura ni en los documentos de transporte y que, además, requiere un permiso sanitario que el importador no tiene.
El agente de carga transmite a la aduana, de buena fe, lo que dicen los documentos. La diferencia aparece cuando la carga llega a Costa Rica. El importador no paga lo que no pidió y la mercancía queda en abandono.
Nadie quiso hacer contrabando. Sin embargo, con la reforma tal como está redactada, quien transmitió los datos podría recibir una o dos multas de entre ₡924.000 y ₡2,3 millones. Esas faltas, además, se acumulan en su historial. El proveedor, que causó el problema, está fuera del alcance de la ley costarricense.
Los errores que no hacen ruido
En la operación diaria hay errores que hoy se corrigen con un trámite y nadie los considera graves. Un peso mal digitado. Un dígito invertido en el número de un contenedor. Una descripción genérica como “carga general”. Un manifiesto de carga transmitido a la aduana un día después del plazo porque el agente en origen envió tarde los documentos.
La reforma asigna a muchos de ellos una multa fija, de alrededor de ₡1,4 millones en el caso de quien consolida carga. Y los conecta con un sistema de reincidencia más severo:
- Si la misma falta se repite en cuatro años, la multa sube un 25% y luego un 50%.
- A la tercera reincidencia, la falta se convierte en delito, con pena de tres a seis años de prisión.
- Si se acumulan tres faltas de cualquier tipo en cuatro años, la empresa queda suspendida tres días, sin posibilidad de apelar.
Una empresa que mueve miles de embarques al año tiene, por pura estadística, más probabilidades de repetir un error menor. Eso no la convierte en contrabandista.
Tres ajustes para que la ley cumpla su objetivo
No se trata de pedir menos control, sino de que el control se enfoque en quien comete el fraude. Tres cambios bastarían:
- Distinguir el error de buena fe del fraude. Las faltas formales y corregibles deberían empezar con una advertencia y un plazo para corregir, y no sumar para el delito de reincidencia salvo que haya intención o pérdida fiscal comprobada.
- Que un mismo hecho no genere dos sanciones. Una mercancía no declarada debería sancionarse una vez, no como sobrante y, además, como error en la transmisión.
- Reconocer la diligencia cuando el error viene de un tercero. Si el agente actuó con información documentada del proveedor o del cliente y tenía controles razonables, la ley debería tomarlo en cuenta.
Con estos ajustes, la reforma castigaría con más fuerza a quien hace contrabando y no a quien cumple.
Mano dura donde corresponde
El proyecto está en la Comisión de Gobierno y Administración. Con 31 de 57 diputados, la fracción oficialista cuenta con mayoría propia en la Asamblea Legislativa. Por eso también tiene la responsabilidad de que salga bien.
El sector formal no le pide al Gobierno que baje la guardia contra el contrabando. Le pide lo contrario: que la ley sea tan precisa que el contrabandista no tenga dónde esconderse y que la empresa que cumple no tenga por qué temer un error de digitación. Ese es el equilibrio que una buena reforma aduanera debe lograr.