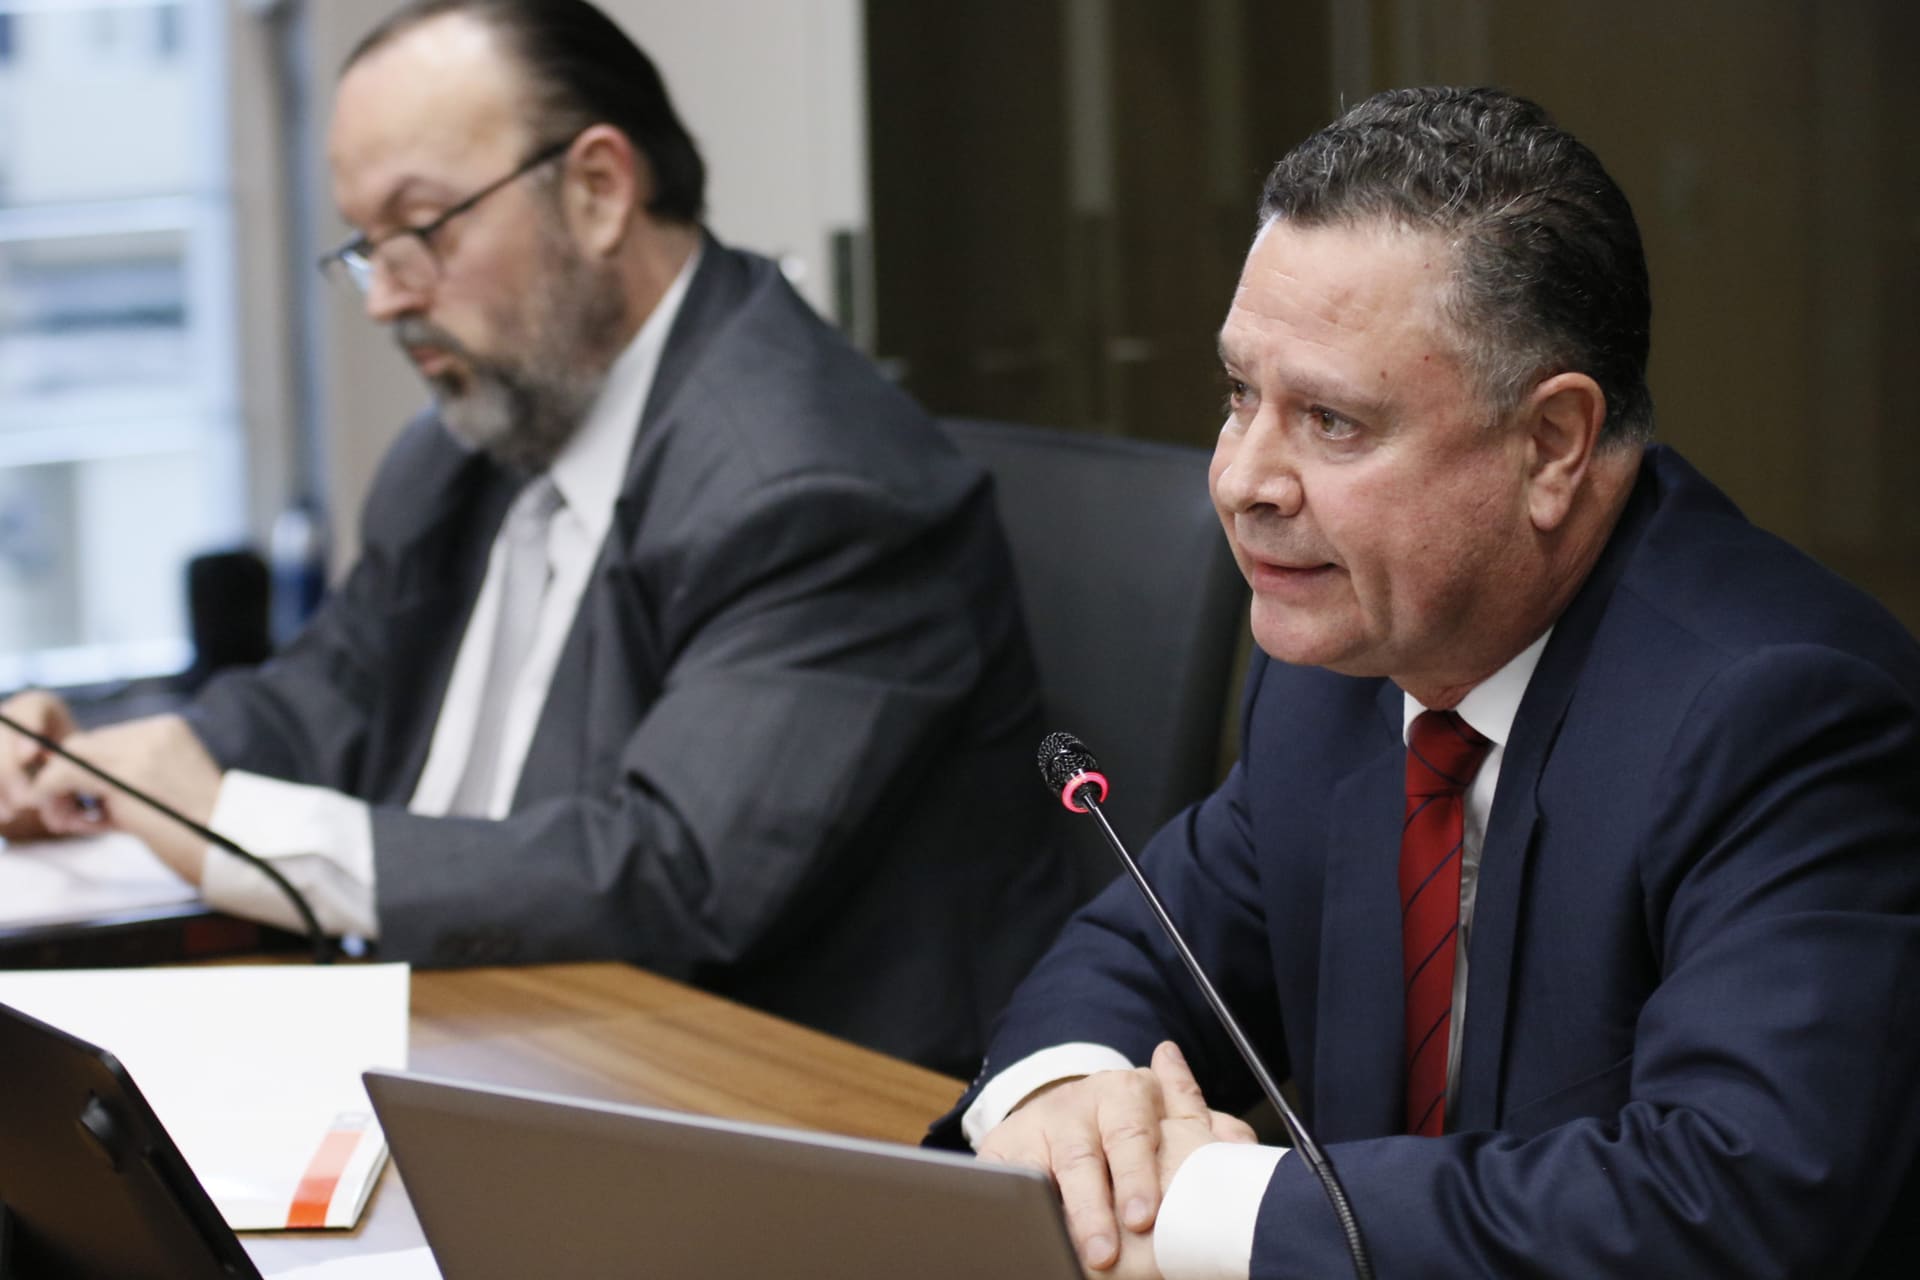
El gerente general y el gerente corporativo jurídico del Banco de Costa Rica (BCR) acudieron a la Comisión de Asuntos Económicos de la Asamblea Legislativa y llenaron de críticas y cuestionamientos el proyecto de ley del Poder Ejecutivo que pretende vender la entidad bancaria.
En audiencia de la comisión que estudia el proyecto de ley tramitado bajo el expediente 23.331, el gerente general, Douglas Soto Leitón recordó que el Banco de Costa Rica es el más antiguo del país y que actualmente posee casi el 20% de los activos del mercado financiero nacional; 1.4 millones de clientes, alrededor de 4300 trabajadoras incluyendo subsidiarias, 163 oficinas a lo largo y ancho de todo el país, 3.1 billones de colones en cartera de crédito con cierre a septiembre, una cartera compuesta en 75% por créditos en colones (una diferencia importante respecto a los bancos privados), créditos especialmente enfocados en industria, servicios y agricultura, no tanto en consumo; y aportes por 123.237 millones de colones en impuesto sobre la renta y cargas parafiscales.
El Banco de Costa Rica es un banco realmente dedicado a desarrollar la economía del país, a impulsar las actividades como la industria, como servicios, electrificación y no así consumo. En ese sentido, no somos un banco tarjetero, no somos un banco enfocado al consumo, somos un banco enfocado al desarrollo económico de este país.
Soto Leitón indicó además que que el BCR es un banco diferente o universal, porque además de prestar dinero también da servicios financieros, y destacó los 11 servicios de Gobierno Digital a instituciones como el Poder Judicial, municipalidades, universidades estatales, las tiendas del Instituto Mixto de Ayuda Social, etc. También indicó que tienen sucursales en zonas donde no son rentables económicamente, pero que se mantienen en aras de garantizar la prestación de los servicios y bancarizar a las poblaciones de zonas rurales especialmente.
De acuerdo con el gerente general del BCR, uno de los daños colaterales de la venta del banco lo sufriría el Poder Judicial, el cual tiene una plataforma de depósitos judiciales que pasaría a manos del Banco Nacional de Costa Rica, pero cuyo traslado no sería como "desconectar y conectar" de una entidad a otra, pues tienen que adaptarse plataformas, esquemas de seguridad y otros aspectos que tomarían entre uno y dos años.
Además, indicó que en caso de venderse, todo el sector público tendría que trasladar sus cuentas al Banco Nacional, lo que implicaría que la entidad que pretende venderse pierda un 30% de sus captaciones y un 25% de sus ingresos, lo que indudablemente afecta la fijación de un precio de venta del banco.
Manfred Sáenz Montero, gerente corporativo jurídico del conglomerado Banco de Costa Rica (BCR) fue quien disparó la batería de falencias que tiene el proyecto presentado por el Ejecutivo y señaló que además de omisiones, hay varios aspectos de constitucionalidad que son dudosos, como el excluir el proceso de venta de todos los procedimientos de contratación pública, la no participación de la Contraloría General de la República, y la contratación de la persona encargada de determinar la "honorabilidad" de quienes quieran comprar el banco.
El proyecto de ley es completa, totalmente omiso. ¿Qué va a pasar con la asociación solidarista del conglomerado? No dice. No dice que va a suceder con la convención colectiva del sindicato. Y tampoco prevé cómo va a operar la sociedad anónima que dice el proyecto hay que crear para vender.
Sáenz también cuestionó la ausencia absoluta en el proyecto de ley de cualquier señalamiento de qué ocurrirá con los trabajadores del banco que sean liquidados y recontratados en alguna institución del Estado, ya que el artículo 686 del Código de Trabajo dispone que tras una liquidación, no se puede reingresar al sector público, y si se hace, se debe devolver la cesantía correspondiente.
No sabemos si el proyecto pretende que el Banco de Costa Rica, institución autónoma, liquide todos sus 4000 empleados para que los contrate la Sociedad Anónima, porque tampoco se habla de que la Sociedad Anónima venga a hacer una sustitución patronal. Ahí hay una omisión completa.
Sáenz insistió en reiteradas ocasiones sobre las opacidades que genera el proyecto de ley respecto al mecanismo de venta, ya que el texto indica que éste queda sujeto "al buen criterio" del Consejo de Gobierno de determinar si es subasta o venta directa. Al respecto, indicó que su posición es que debería ser una subasta y que el precio mínimo de venta debería ser fijado por la Asamblea Legislativa, y no por decisión administrativa del Consejo de Gobierno.
El funcionario, que tiene experiencia tanto en banca pública como privada, señaló además que no se pretende la venta del conglomerado BCR como un todo, sino la autorización de venta por partes o pedazos, inclusive hasta por "paquetes de acciones".
Po mi experiencia en banca pública y privada, esos no son los mejores mecanismos para la venta. Un conglomerado financiero que tiene puesto bolsa, sociedad de fondos de inversión, operadora de pensiones complementarias, corredora de seguros como la nuestra, hace unas sinergias y cada una de las empresas se sustenta en lo que el Banco le ofrece: tecnología, apoyo logístico, apoyo de Recursos Humanos... En el momento en que ustedes desmiembren todas esas sociedades, di, cada una va a tener que suplir sus propias necesidades de manera autónoma, incrementando sus gastos, bajando rentabilidad de cada una de las empresas. Nada de eso está considerado en el proyecto.
Sáenz también criticó que el proyecto pretenda crear una Sociedad Anónima a la cual se le pasarán los activos y pasivos del banco, pero luego dice que la institución autónoma deberá seguir operando. Ante ello, cuestionó cómo va a seguir operando la institución autónoma, si todos sus activos y pasivos están del otro lado.
Además, indicó que el proyecto no dice si si la Sociedad Anónima va a asumir todas los soluciones informáticas; tampoco aborda el tema de todas las propiedades que tiene el Banco, ni la notificación obligatoria que hay que hacer a los clientes de que ya no le paguen a la institución autónoma sino a la Sociedad Anónima, lo cual es posible desde el punto de vista operativo, "pero es engorrosísimo y carísimo".
Finalmente, cuestionó que el proyecto no diga qué pasará si la venta del banco no se concreta por ausencia de interesados; que no se tome en cuenta las autoridades de promoción de la competencia, lo que ocurrirá con la participación del banco en las cuatro superintendencias que la regulan; y cuestionó que el proyecto pretenda indicarle al comprador del BCR que deberá mantener los "lineamientos" que ha venido desarrollando la institución, pese a que no se le puede obligar a la banca privada, desde un punto de vista constitucional de razonabilidad.
La forma en que se pretende contratar la asesoría financiera no está clara, la va a definir el Consejo de Gobierno y el "Consejo de Sabios" que va a estar encargado de la gestión de venta. Y déjeme decirles por mi experiencia que, en un negocio de esta naturaleza, son millones de dólares lo que ese tipo de asesorías cuesta. Y pretender que el proyecto autorice que pueda contratarse una empresa o una persona física... Normalmente la banca internacional en este tipo de negocio lo que hace es contratar bancos de inversión especializados, que vengan asesores, cobran un fee, claro, cobran un fee y se negocia. Hay muchas formas de negociar, pero no es así a que lo que decida el Consejo de Gobierno o esa comisión de ministros que vaya a gestionar. Todo eso está abierto en el proyecto.
El diputado Gilberto Campos Cruz del Partido Liberal Progresista preguntó si el anuncio de venta del Banco realizado por el presidente de la República causó alguna alteración en los mercados financieros que pudieran afectar la valoración de mercado del conglomerado financiero del BCR.
Al respecto, el gerente general afirmó que la venta de un banco siempre se hace en privado porque lo que da un banco es confianza a las personas que depositaron sus ahorros, y en el momento en que se hace pública esta noticia, afecta muchísimo la confianza.
Al día de hoy el Banco no ha sido afectado ni en sus colocaciones ni en sus captaciones. El tema es cuánto se va a prolongar la discusión de este proyecto, porque muchos, incluso los corresponsales financieros que tiene el Banco han llamado a ver qué va a pasar con el Banco. Es muy importante, y es un Banco que por su tamaño es de riesgo sistémico en Costa Rica. Entonces, en ese sentido, nuestra preocupación es ¿qué tanto se va a alargar la discusión de este proyecto? Y dependiendo de eso, pues así nuestros clientes van a tomar decisiones.
Soto Leitón puso en duda además que la venta del banco potencie la competencia, pues la entidad se centra en créditos en moneda nacional, por lo que se perdería un actor importante en esa materia.
No, no es un buen momento para vender el Banco porque a nivel global tenemos una situación de contracción económica, donde hay tasas de interés altísimas y más bien el colocar cuesta, porque hay que asumir más riesgos, el colocar cuesta porque al subir la tasa de interés el costo financiero está aumentando y los ciudadanos van a demandar menos crédito. Entonces la respuesta es no, no es un buen momento para vender el Banco.
Manfred Sáenz Montero cuestionó la autorización de venta de acciones en paquete al afirmar que esa no es una solución técnica. Explicó que al desaparecer el conglomerado y vender unidades de negocio por separado y paquetes de acciones, los precios a los que se puede aspirar se van quedando rezagados, y advirtió que los primeros compradores de acciones podrían tomar medidas para diluir el capital social vía aumentos, minimizando la participación de los otros compradores.
Ante consulta del diputado liberacionista, Oscar Izquierdo Sandí, el gerente general del BCR indicó que los 14 fideicomisos de la entidad, por 589.000 millones de colones podrían verse afectados en el caso del cierre de operaciones del banco. Además, se sumó a los cuestionamientos de la venta "por partes" del conglomerado:
Cuando se da un proceso de venta parcial es porque la entidad o la empresa no está funcionando bien, tiene serios problemas. Ese no es el caso del Banco de Costa Rica. Entonces aquí lo ideal es vender el paquete completo porque da mayor valor agregado. Venderlo por partes va en contra de buscar un mejor precio.
Manfred Sáenz retomó sus críticas respecto a la pretensión de trasladar los activos y pasivos del banco a una Sociedad Anónima, pero mantener la operación de la institución autónoma, al señalar que al día siguiente del traslado no podría seguir operando pues entraría en irregularidad y tendría que ser intervenida por la SUGEF, la cual tampoco podría administrar nada porque ya no hay activos ni pasivos.
Ese cascarón, que sería la institución autónoma sin activos y pasivos entraría en irregularidad al día siguiente de pasar todos los activos y pasivos; no podría seguir operando a pesar de que el proyecto dice que "la Junta directiva procurará que el Banco, siga funcionando" ¡¿Pero cómo va a funcionar si ya no tiene activos y pasivos que administrar?! Asumiendo que esto se apruebe, ¿cómo va a seguir operando si tampoco puede hacer intermediación? ¿Cómo va a captar recursos? Eso tampoco está definido.
Ante consulta de la diputada María Marta Carballo Arce del PUSC, el gerente general del BCR cuestionó el estudio del Banco Central usado por el Poder Ejecutivo para poner precio al banco, al indicar que no entienden sus características, porque cuando se valora una entidad del tamaño del Banco de Costa Rica, hay que hacer un debido proceso o debida diligencia donde se consideren activos, pasivos y contingencias del banco, pero la venta implicaría que la institución pierda el 30% de las captaciones del sector público que pasarían inmediatamente al Banco Nacional. "¿Entonces, cuánto va a valer ese banco?".
A mí me parece que el Banco no debería venderse por debajo del valor en libros; el valor en libros anda alrededor de 1000 millones de dólares aproximadamente. Entonces, en ese sentido, nos parece muy importante que si el proyecto de ley camina, pues debe haber un piso de precio de venta para no tener luego que venderlo por partes y al final no tener los resultados esperados.
Manfred Sáenz Montero cuestionó además el propósito real de vender el banco pues el proyecto indica que al cabo de dos años, las acciones restantes se podrán entregar a la Caja del Seguro Social como parte del pago de la deuda del Estado con la CCSS.
Entonces la pregunta que yo me hago de cara a los exposición de motivos es ¿de verdad se quiere vender para pagar la deuda externa o esto se va a usar de caja chica? La expresión está en el dictamen, no estoy inventándomela yo, porque entonces, ¿cuál es el sentido de vender esto por pedazos y usarlo así? El valor de un conglomerado es como un todo, pero si uno empieza a sacarle las partes al lego, el lego se le va a caer.
El funcionario alertó además que la venta del banco y el pago de deuda acarrearía una flexibilización de la regla fiscal que le permitiría al Gobierno gastar más recursos, por lo que cuestionó el uso real que se le pretende dar a lo que se va a recaudar.
Si usted me pregunta, con lo que yo leo aquí en el proyecto de ley, no le encuentro ningún sentido técnicamente hablando. Hablando del timing: ¿este es el momento de vender un Banco, cuando los bancos que se han estado vendiendo en Europa y en Norteamérica se están vendiendo por debajo de valor en libros?
Sáenz insistió en su cuestionamiento a la probidad de que el proyecto pretenda dar al Consejo de Gobierno la potestad de contratar a dedo a una persona física que le asesore en un negocio de varios millones de dólares de factura, y dijo que por probidad y transparencia, esas cosas deben estar apegadas a las reglas de contratación administrativa.
Ese comentario permitió a la diputada del Frente Amplio, Sofía Guillén Pérez, citar una nota de prensa que señala que Jack Loeb, financista de la campaña del hoy presidente de la República y uno de los administradores del cuestionado fideicomiso que habría sido usado como estructura paralela de financiamiento de la campaña electoral, es fundador y vicepresidente de una institución financiera que ofrece asesorías en fusiones y adquisiciones corporativas.
No es usual que en los procesos de fusión o venta la asesoría técnica que se va a ganar millones sea una persona cualquiera que va a ir a certificar honorabilidad. Yo leo esto [el reporte de prensa sobre Jack Loeb] con la malicia que me toca leerlo, porque no me queda más que leerlo de esa manera, porque me pregunto ¿para qué lo quieren vender? y al igual que usted no encuentro la respuesta; y entonces empiezo a leer y digo: bueno, aquí claramente hay algunos que puede que se estén chupando las manos.
La diputada Dinorah Barquero Barquero cuestionó la violación a los derechos laborales de los funcionarios del banco en el proceso de venta, ante las omisiones respecto a qué pasará con ellos, su liquidación y la restricción del artículo 686 del Código de Trabajo, la convención colectiva y la Asociación Solidarista.
La esencia de esto es que los empleados, en el proyecto, quedan en el aire.
El gerente general agregó que si el BCR se vende por partes, es improbable que el valor de la venta alcance los 1700 o 2000 millones de dólares estimados por el Banco Central; y que el costo de las prestaciones laborales a la fecha asciende a los 20.000 millones de colones.
Sáenz Montero resaltó además que con la venta del BCR se perderían las cargas parafiscales otorgadas al IVM de la Caja, el Infocoop y a la Comisión Nacional de Emergencias. Además, desestimó la afirmación de que la venta de un banco público a un privado lo vuelva más eficiente, pues eso tiene que ver más con el ADN de la organización.
También indicó que la promesa de bajar las tasas de interés con la venta del banco podría hacerse de palabra, pero que la realidad es que una vez se convierta en un banco privado, el costo de intermediación va a aumentar porque no tendrá la garantía del Estado.
Breves
— El Poder Ejecutivo desconvocó el proyecto de ley de eurobonos de la agenda de sesiones extraordinarias ante la ausencia de las diputadas del PLN, Carolina Delgado y Montserrat Ruiz, quienes están fuera del país en Argentina. Ambas son integrantes de la Comisión de Económicos, responsable de analizar las mociones de fondo vía artículo 137 presentadas en el primer día al proyecto de eurobonos. Aunque Pilar Cisneros alegó que la movida no tiene como fin evitar que se cambie el texto logrado por el Ejecutivo con su frágil mayoría de 5 vs. 4 en la comisión, dado que ambas congresistas tienen tesis contrarias, la realidad es que el PLN podría designar una sustitución para ambas que se alinee a la posición de apoyar solo $3000 millones en emisión de eurobonos, que es la intención de los verdiblancos con su dictamen de minoría.